05.10.2026, 07:45 Uhr
Der Euro fällt auf ein 17-Monats-Tief zum Dollar, und gegenüber dem Franken hat er so stark verloren wie seit Jahren nicht mehr an einem Tag. Die Märkte zweifeln, dass Paris seine Staatsfinanzen in den Griff...
Der Markt für Grossübernahmen befindet sich in einer tiefgreifenden Neuausrichtung. Während traditionelle zyklische Branchen unter selektiveren Kreditvergabestandards leiden, lenken Private-Equity- und Infrastrukturgrössen wie Blackstone, KKR, Brookfield und EQT grosse Kapitalmengen in Richtung technologischer und energetischer Souveränität. Im Interview analysiert Stefano Endrizzi die Hintergründe dieser Umschichtung, die transatlantischen Verflechtungen und die strategische Positionierung der Schweiz zwischen Zürich und Zug.
Herr Endrizzi, bei den weltweit bedeutendsten Transaktionen fällt eine klare Konzentration auf Segmente auf, die noch vor wenigen Jahren als Nischen oder regulatorisch hochkomplex galten: Verteidigung, KI-Rechenzentren, Batteriespeicher (BESS) und erneuerbare Energien. Was verbindet diese scheinbar unterschiedlichen Sektoren?
Der gemeinsame Nenner lautet strategische und infrastrukturelle Souveränität. In den vergangenen zwei Jahrzehnten hat der Finanzmarkt vor allem «Asset-light»-Modelle, reine Softwarelösungen und globale, delokalisierte Lieferketten belohnt. Heute hat sich das Paradigma grundlegend gedreht: Regierungen und institutionelle Investoren haben erkannt, dass wirtschaftliche Wettbewerbsfähigkeit und Sicherheit auf physisch resilienten Vermögenswerten basieren.
Verteidigung, KI-Rechenleistung, Energiespeicherung und Erneuerbare sind keine isolierten Silos; sie bilden ein integriertes industrielles Makro-Ökosystem. Künstliche Intelligenz lässt sich ohne massive Rechenkapazitäten nicht skalieren; Rechenzentren lassen sich ohne Terawattstunden dekarbonisierter Energie nicht betreiben; und moderne Stromnetze können die Volatilität von Wind- und Solarkraft ohne Batteriespeichersysteme (BESS) nicht ausgleichen. Globales Private Equity hat diesen systemischen Zusammenhang frühzeitig erkannt und allokiert Kapital gezielt dort, wo die Nachfrage unelastisch ist und durch säkulare Trends gestützt wird.
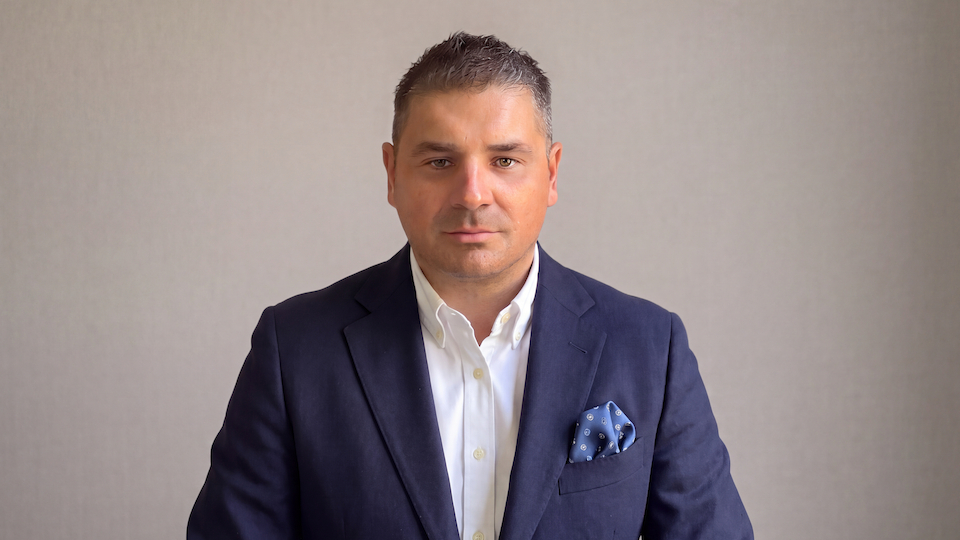
Stefano Endrizzi ist M&A- und Investment-Banking-Experte mit transatlantischem Fokus und in der Schweiz zugelassener Investment Advisor (FIDLEG/FINMA); er begleitet seit vielen Jahren Family Offices, Private-Equity-Fonds und strategische Investoren
Der Bereich Verteidigung und «Dual-Use»-Technologien stand lange Zeit unter erheblichem Reputationsdruck und strengen ESG-Ausschlüssen. Wie hat sich die Haltung institutioneller Investoren verändert, und welche M&A-Dynamik beobachten Sie hier?
Der Wandel ist bemerkenswert. Bis vor wenigen Jahren schlossen viele Limited Partners (LPs) und ESG-Mandate die Verteidigungsindustrie kategorisch aus ihren Anlageuniversen aus. Inzwischen hat eine Neudefinition von Nachhaltigkeit stattgefunden: Ohne verlässliche Sicherheit, Souveränität und glaubhafte Abschreckung gibt es weder demokratische noch wirtschaftliche Stabilität.
Auf der M&A-Ebene richtet sich das Interesse der grossen Fonds primär nicht auf die etablierten Endplattform-Hersteller von Panzern oder Kampfflugzeugen, sondern auf die technologische Zulieferkette: Sensorsysteme, Cyber-Verteidigung, Radararchitektur, militärische Halbleiter, autonome Drohnen und hochpräzise Komponentenfertigung. Wir sehen hier eine deutliche Konsolidierungswelle im europäischen und grenzüberschreitenden Mid-Market. Zahlreiche hochspezialisierte Tier-2- und Tier-3-Zulieferer benötigen Grösse und Liquidität, um die mehrjährigen Auftragsbücher europäischer und NATO-Regierungen abzuarbeiten.
Rechenzentren für KI-Anwendungen erfordern historische Capex-Investitionen. Welche finanzielle und operative Komplexität prägt diese Transaktionen?
Rechenzentren werden heute nicht mehr als gewöhnliche Gewerbeimmobilien bewertet, sondern als hochspezialisierte Energie-Utilities. Ein Rechenzentrum, das für das Training moderner Large Language Models ausgelegt ist, verbraucht das Fünf- bis Zehnfache an Strom im Vergleich zu traditioneller Cloud-Infrastruktur.
Bei Übernahmen und Fusionen geht es deshalb längst nicht mehr nur um Quadratmeter oder Serverracks, sondern um den Zugriff auf drei erfolgskritische Engpassfaktoren:
Assets, die bereits über genehmigte Anschlüsse und Standorte verfügen, erzielen derzeit signifikante Knappheitsprämien. Das spiegelt sich direkt in den Deal-Multiples wider.
Hier greift die Verbindung zwischen Erneuerbaren und BESS (Battery Energy Storage Systems). Weshalb erwerben Infrastrukturinvestoren zunehmend integrierte Plattformen statt einzelner Wind- oder Solarparks?
Weil die reine Produktion grünen Stroms bei optimalen Wetterbedingungen nicht mehr ausreicht: Wenn die Übertragungsnetze überlastet sind, sinkt der Spotmarktpreis für Strom in Spitzenzeiten auf null oder wird sogar negativ (Curtailment). Rechenzentren fordern dagegen eine kontinuierliche Stromabnahme – 24 Stunden am Tag, 365 Tage im Jahr.
Batteriegrossspeicher (BESS) bilden das wirtschaftliche Scharnier, das Projekte überhaupt erst bankfähig macht. Sie ermöglichen es, Produktionsüberhänge zwischenzuspeichern, in Spitzenverbrauchszeiten einzuspeisen und gleichzeitig wertvolle Systemdienstleistungen zur Netzfrequenzstabilisierung zu erbringen. Investoren suchen im M&A-Markt daher keine isolierten Solaranlagen mit reinem Merchant-Risiko mehr, sondern vertikal integrierte Entwickler, die Erneuerbare, BESS und langfristige PPA (Power Purchase Agreements) mit grossen Technologiekonzernen aus einer Hand bündeln können.
Welche Rolle spielt der Schweizer Finanzplatz – insbesondere die Achse Zürich–Zug – bei der Strukturierung und Finanzierung dieser globalen Infrastruktur-Megatrends?
Die Schweiz nimmt hier eine Schlüsselstellung ein, die weit über das reine Bereitstellen von Bankkrediten hinausgeht. Mit global führenden Infrastruktur- und Private-Markets-Pionieren wie Partners Group in Zug, spezialisierten Energie-Asset-Managern und einer einzigartigen Dichte an Family Offices verfügt die Schweiz über enormes Eigenkapital, das nach stabilen, inflationsgeschützten Renditen sucht.
Zudem bietet der Standort Zürich durch die Nähe zu Spitzenforschungsinstitutionen wie der ETH exzellente Kompetenzen in Hardtech, AI-Architektur und Netzstabilität. Die Schweiz fungiert zunehmend als transatlantische Drehscheibe: Hier laufen US-Kapitalströme und europäische Industrie-Assets zusammen. Ein stabiler Franken, niedrige Finanzierungskosten und institutionelle Verlässlichkeit machen die Schweiz zum idealen Hub, um die komplexen Co-Investment-Strukturen und Debt-Vehikel aufzusetzen, die für Milliardenprojekte in BESS, KI-Rechenzentren und Defense-Tech erforderlich sind.
Welche Konsequenzen ergeben sich daraus für M&A-Berater und Corporate-Strategen?
Reines Financial Engineering ist in diesem Umfeld überholt. Um eine erfolgreiche Transaktion zu strukturieren, reicht ein klassisches LBO-Modell nicht mehr aus. Gefragt sind interdisziplinäre Kompetenzen, die geopolitisches Verständnis mit Energierecht, Netzökonomie und technologischem Tiefenwissen zusammenführen. Wer in der Lage ist, geduldiges privates Kapital mit industrieller Relevanz und strategischer Realwirtschaft zu synchronisieren, wird den Transaktionszyklus der nächsten Dekade massgeblich prägen.