17.09.2026, 11:29 Uhr
Der belgische Vermögensverwalter Candriam stuft die europäische Verteidigungsaufrüstung in einer aktuellen Analyse nicht mehr als vorübergehenden Ausgabenschub ein, sondern als strukturelle, jahrzehntelange...
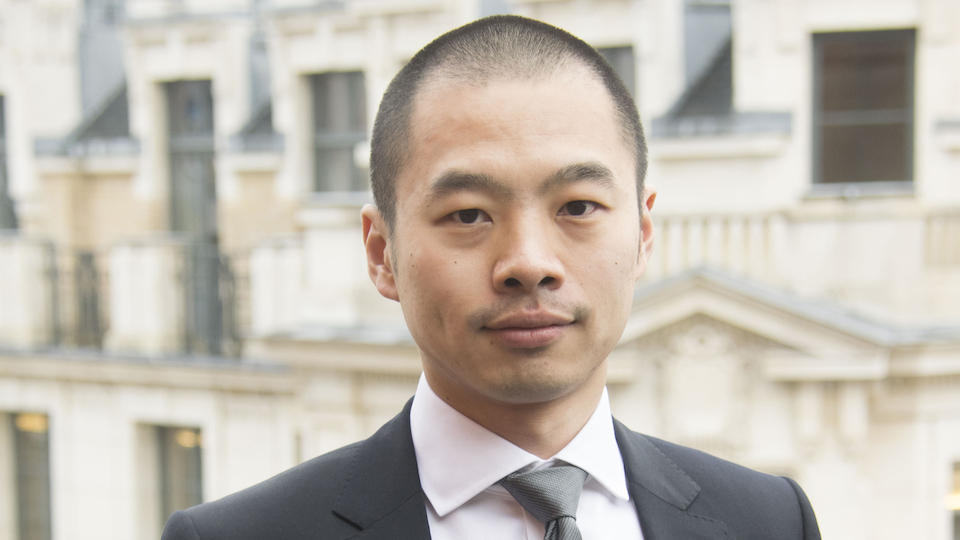
Der Sommer hat den KI-Handel an den Börsen gehörig durchgeschüttelt. Für Xiaodong Bao, Portfoliomanager für internationale Aktien bei Edmond de Rothschild Asset Management, ist das kein Grund zur Panik – sondern der Übergang in eine zweite, anspruchsvollere Phase des Investmentzyklus rund um künstliche Intelligenz.
Sinnbildlich für die volatilen Monate des dritten Quartals 2026 steht der Kollaps von Leopold Aschenbrenners Hedgefonds «Situational Awareness». Das auf KI-Infrastruktur spezialisierte Vehikel war zeitweise auf rund 45 Milliarden US-Dollar an verwalteten Vermögen angewachsen, ehe fallende Halbleiterwerte und Nachschussforderungen den Fonds binnen weniger Wochen auf rund 10 Milliarden US-Dollar zusammenschrumpfen liessen. Die gehebelten Aktienpositionen mussten in einer Notverkaufsaktion an Ken Griffins Citadel abgegeben werden.
Bao zieht daraus eine grundsätzliche Lehre: Der Markt belohnt nicht automatisch, wer die Zukunft richtig antizipiert – belohnt wird, wer diszipliniert und solvent bleibt, während sich diese Zukunft entfaltet. Ein Reset müsse dabei nicht per se negativ sein. Als Beispiel nennt er die Token-Kontingente von KI-Coding-Werkzeugen wie Codex, deren regelmässige Zurücksetzung bei Nutzern meist mit neuen, grosszügigen Subventionsrunden und Modell-Upgrades einhergeht.
Genau diese Subventionspraxis sei jedoch Teil des Problems: Sie habe den rasanten Ausbau der KI-Nachfrage erst ausgelöst, mache die Rentabilitätsrechnung für Investoren aber zunehmend komplex. Wird das Wachstum von Kennzahlen wie dem wiederkehrenden Jahresumsatz (ARR) während einer stark subventionierten Wachstumsphase linear fortgeschrieben, drohe eine gefährliche Überschätzung der tatsächlichen Nachfrage, sobald die Subventionen auslaufen.
Die physische Infrastruktur – von Rechenzentren über Energieversorgung bis zu Speicherchips und optischen Verbindungen – kämpfe weiterhin damit, mit dem exponentiellen Wachstum der Token-Nachfrage Schritt zu halten. Die Erträge aus den geplanten Investitionen von rund 5 Billionen US-Dollar, welche Amazon, Alphabet, Meta, Microsoft, Oracle und Coreweave zwischen 2026 und 2030 in den Ausbau stecken wollen, dürften laut Bao entlang des Weges jedoch deutlich variieren. Als Unsicherheitsfaktoren nennt er insbesondere Finanzierungskosten, die Preisentwicklung bei Token, das Tempo der Chip-Technologie sowie regulatorische Hürden.
Parallel zum Marktreset tobt eine Debatte über das Entwicklungstempo der Modelle selbst. Anthropic-Chef Dario Amodei forderte Mitte September in einem viel beachteten Essay eine koordinierte Verlangsamung der Fähigkeitsentwicklung frontier-naher KI-Labore – unter anderem durch externe, mit Mitarbeiterrechten ausgestattete Prüfstellen. Sam Altman und Elon Musk signalisierten öffentlich Zustimmung.
Bao verweist darauf, dass der Vorstoss Anthropic in eine gewisse Zwickmühle bringt: Er erfolgt praktisch zeitgleich mit den Vorbereitungen für einen möglichen Börsengang, der das Unternehmen mit bis zu 2 Billionen US-Dollar bewerten könnte. Kritiker sehen darin ein Element strategischer Interessenpolitik – zumal ein langsameres Entwicklungstempo etablierten Anbietern wie Anthropic und OpenAI vorübergehend höhere Preise und stabilere Margen sichern könnte.
Gleichzeitig ordnet Bao ein: Über 80 Prozent der geplanten Rechenzentrumsinvestitionen entfielen auf Inferenz – also den laufenden Betrieb bestehender Modelle – und blieben von einem gedrosselten Tempo neuer Modell-Veröffentlichungen weitgehend unberührt. Die Durchschnittspreise pro Token dürften dank Effizienzgewinnen und intelligenterem Modell-Routing in agentenbasierten Anwendungen weiter sinken. Ob GPT-6 Astra, OpenAIs jüngstes Modell, tatsächlich den Beginn einer «Artificial General Intelligence» (AGI) markiert, bleibt laut Bao offen – dass die Branche in die Ära der «agentic AI», also autonom handelnder KI-Systeme, eingetreten sei, hingegen nicht.
Von der Infrastruktur zur Monetarisierung
Für Bao verschiebt sich der Investmentfokus damit strukturell: weg von der reinen Wette auf Engpässe bei Halbleitern, Speicherchips und Rechenzentrumskapazität – hin zur Frage, wer mit KI tatsächlich Geld verdient. Als übersehenes Feld nennt er Software: Nach der Verkaufswelle rund um das «SaaSpocalypse»-Narrativ dieses Sommers würden Investoren zunehmend erkennen, dass die tatsächliche Nutzung von Werkzeugen durch KI-Agenten der beste Massstab für den Wert von Softwareunternehmen sei. Klassische, sitzplatzbasierte Preismodelle würden zunehmend durch nutzungs- oder ergebnisbasierte Modelle ersetzt – eine Übergangsphase, in der Bao nach den Zahlen zum zweiten Quartal 2026 bei Firmen mit solidem freiem Cashflow und robuster Bilanz asymmetrische Chancen sieht, quer durch Anwendungssoftware, Cybersicherheit und agentenbasierte Infrastruktur.
Auch im Gesundheitswesen beschleunige KI die Wertschöpfung. Als Beispiel führt Bao personalisierte mRNA-Krebstherapien von Moderna und Merck an: Anhand der Tumorsequenzierung identifizieren Algorithmen tumorspezifische Zielstrukturen, die anschliessend in einen mRNA-Impfstoff codiert werden – von der Diagnose bis zur Auslieferung binnen vier bis sechs Wochen.