Advertorial
Attraktive Renditen mit klassischen Schweizer Obligationen sind rar geworden. Private Credit in Schweizer Franken eröffnet Pensionskassen neue Ertragschancen und eine breitere Diversifikation ihrer Portfolios.
Dynamisches Exposure Management zielt auf ein Gleichgewicht zwischen Optionserträgen und stabilerer Aktienpartizipation ab.
Der Verkauf von Optionen gewinnt als Strategie zur Erschliessung alternativer Ertragsquellen im Portfolio zunehmend an Bedeutung. Dieser Vorgang verändert jedoch das Renditeprofil sowie die Marktpartizipation einer Strategie, sodass sie eventuell nicht mehr mit den Risiko- und Renditezielen der Investoren übereinstimmt. Das Ziel der meisten Investoren besteht daher darin, Erträge zu erzielen und dabei das langfristige Wachstumspotenzial beizubehalten. Aus diesem Grund sind Aufbau und Umsetzung einer Strategie entscheidend, um das Verhältnis zwischen Ertrag, Risiko und Marktpartizipation zu bestimmen.
Bei einer klassischen Covered-Call-Strategie wird ein Aktieninvestment durch den Verkauf von Call-Optionen auf denselben oder einen eng korrelierten Markt ergänzt. Die durch das Schreiben von Call-Optionen generierten Prämien können eine zusätzliche regelmässige Ertragsquelle bieten. Die systematische Umsetzung dieser Strategie kann für Investoren Sinn machen, die beständige Kapitalflüsse in Vorsorgeportfolios, ertragsorientierten Mandaten oder diversifizierten Multi-Asset-Lösungen anstreben.
Covered Calls sind nicht nur aufgrund ihres Ertrags interessant. Die Optionspreise spiegeln die erwartete Volatilität sowie die Prämie wider, die Investoren für den Schutz vor ungünstigen Marktbewegungen zu zahlen bereit sind. Diese Nachfrage kann dazu führen, dass die implizite Volatilität über der später tatsächlich realisierten Volatilität des Basiswerts liegt. Diese Differenz wird als Volatilitätsrisikoprämie bezeichnet und kann für Verkäufer von Optionen eine zusätzliche Renditequelle darstellen. Systematische Optionsstrategien verfolgen das Ziel, die Volatilitätsrisikoprämie langfristig zu vereinnahmen.
Der Verkauf von Call-Optionen weist jedoch ein spezifisches Ertrags- und Risikoprofil auf. In Seitwärtsmärkten oder bei moderaten Kursrückgängen können Optionsprämien die Portfoliorendite steigern oder Aktienverluste teilweise abfedern. Bei starken Kursanstiegen schränkt die Short-Call-Position hingegen in der Regel die Partizipation am Aufwärtspotenzial ein. Daher weisen klassische Covered-Call-Strategien im Vergleich zu vergleichbaren reinen Aktieninvestments typischerweise eine geringere Volatilität und ein defensiveres Anlageprofil auf. Zugleich generieren sie laufende Optionsprämieneinnahmen, die zu einem gleichmässigeren langfristigen Renditeverlauf beitragen können.
Dynamisches Exposure Management setzt gezielt am defensiven Charakter und am asymmetrischen Renditeprofil klassischer Call-Writing-Strategien an. Da verkaufte Call-Optionen das Aktienmarkt-Exposure reduzieren, nehmen Covered-Call-Portfolios in der Regel weniger stark an Kursanstiegen teil. Auch das Marktengagement verändert sich im Zeitverlauf in Abhängigkeit von der Marktentwicklung. Durch den dynamischen Einsatz von Futures lässt sich dieser Effekt teilweise ausgleichen. Durch die Anpassung der Futures-Position an die jeweilige Marktentwicklung zielt die Strategie darauf ab, eine möglichst konstante Netto-Partizipation am Aktienmarkt sicherzustellen und gleichzeitig durch den Verkauf von Optionen laufende Prämieneinnahmen zu erzielen. Die daraus resultierende Strategie ist weniger defensiv. Sie weist ein symmetrischeres Risiko-Rendite-Profil auf und zielt auf eine konstantere Aktienmarktpartizipation als ein traditioneller Covered-Call-Ansatz ab, mit einer höheren Partizipation an Kursgewinnen in steigenden Märkten. Solche Strategien können für Investoren attraktiv sein, die Optionsprämieneinnahmen erzielen und zugleich langfristig stärker an der Entwicklung der Aktienmärkte partizipieren möchten.
Die folgende Grafik zeigt den möglichen Unterschied auf. Im Vergleich zu einer klassischen Buy-Writing-Strategie weist eine backgetestete Call-Writing-Strategie mit dynamischem Exposure Management über die meisten Marktphasen hinweg sowohl eine höhere als auch eine stabilere Partizipation an der Aktienmarktentwicklung auf.
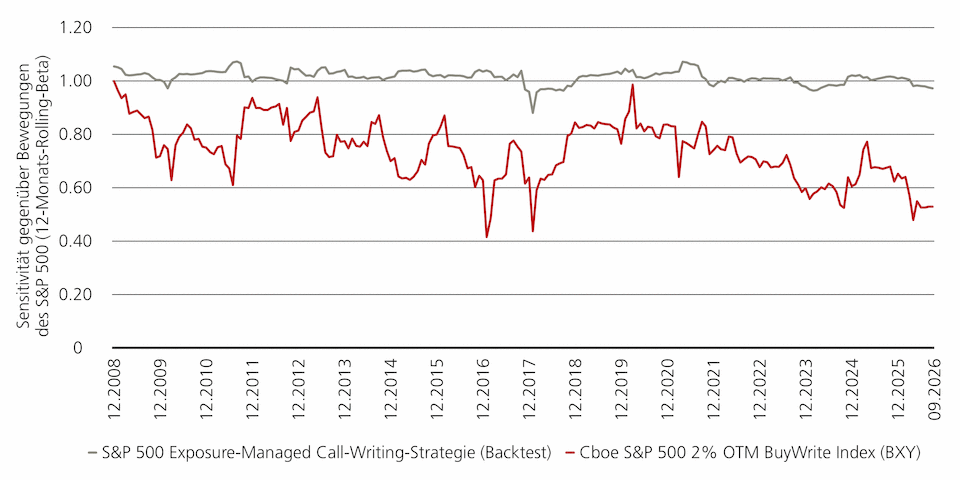
Dies kann die Partizipation an steigenden Märkten verbessern, führt in der Regel jedoch auch zu einer stärkeren Beteiligung an Marktverlusten. Investoren sollten daher nicht nur die Höhe der durch eine Call-Writing-Strategie erzielten Prämieneinnahmen berücksichtigen, sondern auch deren umfassenderes Risiko-Rendite-Profil. Aktienexposure und Aufwärtspartizipation können je nach Ansatz deutlich variieren. Entscheidend ist die Abstimmung auf individuelle Anlageziele und Risikopräferenzen.
Eine Ertragsstrategie geht über den reinen Verkauf von Optionen hinaus. Die Auswahl der Optionen, das Rebalancing und die Steuerung des Exposures können die Ergebnisse und die Umsetzungskomplexität wesentlich beeinflussen. Ein professionelles Portfoliomanagement kann dazu beitragen, die Strategie an Veränderungen der Liquidität, der Optionspreisbildung und der Marktstruktur anzupassen, ohne dabei die Disziplin und Transparenz des Anlageprozesses zu beeinträchtigen.
Covered Calls bleiben ein bewährter Baustein im Spektrum ertragsorientierter Anlagestrategien. Allerdings gibt es keinen einheitlichen Strategieansatz, der für alle Investoren gleichermassen geeignet ist. Klassische Ansätze können für Investoren attraktiv sein, die einen defensiveren Anlagecharakter priorisieren. Dynamische Strategien mit Exposure Management hingegen können sich eher für Investoren eignen, die neben laufenden Prämieneinnahmen eine stärkere Partizipation an der Aktienmarktentwicklung anstreben und bereit sind, die damit verbundenen höheren Verlustrisiken in fallenden Märkten in Kauf zu nehmen. Das Verständnis der Auswirkungen und Zielkonflikte dieser Ansätze ist entscheidend, um die Rolle von Optionsstrategien im Gesamtportfolio zu beurteilen.
Erfahren Sie auf unserer Website mehr über die Einkommensstrategien von UBS Asset Management.
Für Marketing- und Informationszwecke von UBS.
Nur für qualifizierte Anleger.
Investitionen in ein Produkt sollten nur nach gründlichem Studium des aktuellen Prospekts und des Basisinformationsblatts erfolgen. Bei jeder Anlageentscheidung sollten alle Merkmale oder Anlageziele des Fonds berücksichtigt werden, die im Prospekt oder ähnlichen rechtlichen Unterlagen beschrieben sind. Anleger erwerben Anteile oder Aktien eines Fonds und nicht an einem bestimmten Basiswert, wie z.B. eines Gebäudes oder von Aktien eines Unternehmens. Die im vorliegenden Dokument zusammengetragenen Informationen und erlangten Meinungen basieren auf vertrauenswürdigen Angaben aus verlässlichen Quellen, erheben jedoch keinen Anspruch auf Genauigkeit und Vollständigkeit hinsichtlich der im Dokument erwähnten Wertpapiere, Märkte und Entwicklungen. Mitglieder der UBS-Gruppe sind zu Positionen in den in diesem Dokument erwähnten Wertpapieren oder anderen Finanzinstrumenten sowie zu deren Kauf bzw. Verkauf berechtigt. Anteile der erwähnten UBS Fonds können in verschiedenen Gerichtsbarkeiten oder für gewisse Anlegergruppen für den Verkauf ungeeignet oder unzulässig sein und dürfen innerhalb der USA weder angeboten noch verkauft oder ausgeliefert werden. Die genannten Informationen sind weder als Angebot noch als Aufforderung zum Kauf bzw. Verkauf irgendwelcher Wertpapiere oder verwandter Finanzinstrumente zu verstehen. Die frühere Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse. Die berechnete Performance berücksichtigt alle Kosten auf Fondsebene (laufende Kosten). Die Ein- und Ausstiegskosten, die sich negativ auf die Performance auswirken würden, werden nicht berücksichtigt. Wenn sich die zu zahlenden Gesamtkosten ganz oder teilweise von Ihrer Referenzwährung abweichen, können die Kosten aufgrund von Währungs- und Wechselkursschwankungen steigen oder sinken. Kommissionen und Kosten wirken sich negativ auf den Betrag der Anlage und die erwarteten Rendite aus. Sollte die Währung eines Finanzprodukts oder einer Finanzdienstleistung nicht mit Ihrer Referenzwährung übereinstimmen, kann sich die Rendite aufgrund der Währungs- und Wechselkursschwankungen erhöhen oder verringern. Diese Informationen berücksichtigen weder die spezifischen oder künftigen Anlageziele noch die steuerliche oder finanzielle Lage oder die individuellen Bedürfnisse des einzelnen Empfängers. Die zukünftige Wertentwicklung unterliegt einer Besteuerung, die von der persönlichen Situation jedes Anlegers abhängig ist und sich in der Zukunft ändern kann. Die Angaben in diesem Dokument werden ohne jegliche Garantie oder Zusicherung zur Verfügung gestellt, dienen ausschliesslich zu Informationszwecken und sind lediglich zum persönlichen Gebrauch des Empfängers bestimmt.
Das vorliegende Dokument darf ohne schriftliche Erlaubnis von UBS Asset Management Switzerland AG oder einer lokalen verbundenen Gesellschaft weder reproduziert noch weiterverteilt noch neu aufgelegt werden. Quelle für sämtliche Daten und Grafiken (sofern nicht anders vermerkt): UBS Asset Management. Allfällige Indizes, die in diesem Dokument erwähnt werden, werden nicht von UBS verwaltet.
Dieses Dokument enthält «zukunftsgerichtete Aussagen», die unter anderem, aber nicht nur, auch Aussagen über unsere künftige Geschäftsentwicklung beinhalten. Während diese zukunftsgerichteten Aussagen unsere Einschätzung und unsere Geschäftserwartungen ausdrücken, können verschiedene Risiken, Unsicherheiten und andere wichtige Faktoren dazu führen, dass die tatsächlichen Entwicklungen und Resultate sich von unseren Erwartungen deutlich unterscheiden.
Eine Zusammenfassung der Anlegerrechte in englischer Sprache finden Sie online unter: ubs.com/funds-regulatoryinformation
Weitere Erläuterungen zu Finanzbegriffen unter ubs.com/am-glossary
© UBS 2026. Das Schlüsselsymbol und UBS gehören zu den geschützten Marken von UBS. Alle Rechte vorbehalten.