29.10.2026, 14:36 Uhr
Nach der Fed hält auch die EZB die Zinsen stabil – und lässt die Tür für eine Erhöhung im Dezember offen. Entspannung bringt das an den Anleihenmärkten kaum: Die US-Zinskurve wird steiler, Frankreich zahlt...
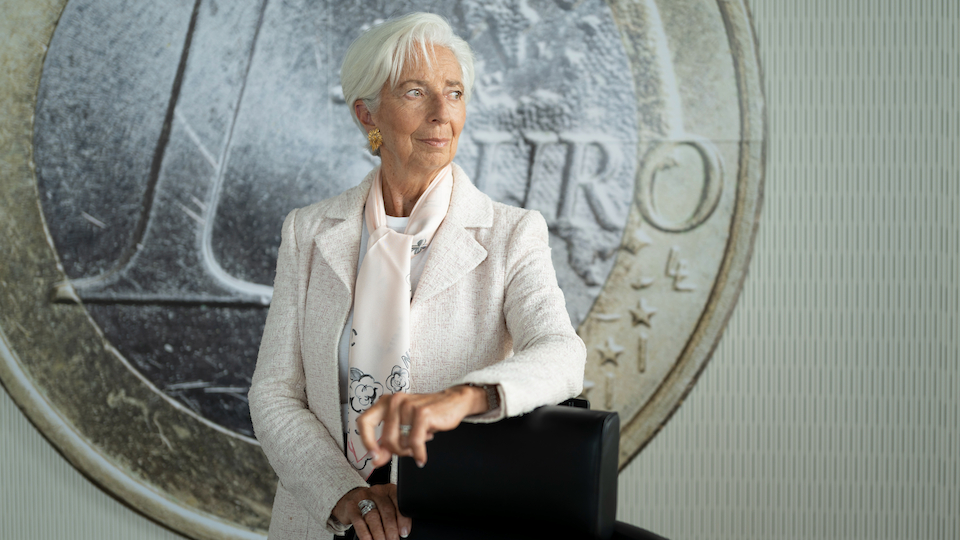
Christine Lagarde verlässt die Europäische Zentralbank am 7. Februar 2027, knapp neun Monate vor dem Ende ihrer Amtszeit. Einen Grund nennt die EZB nicht. Der Zeitpunkt erlaubt es aber, die Nachfolge noch vor der französischen Präsidentschaftswahl zu regeln. Und in Genf wartet womöglich bereits die nächste Aufgabe.
Die Mitteilung der EZB umfasst nur wenige Zeilen. Christine Lagarde habe den EZB-Rat und den Präsidenten des Europäischen Rates, António Costa, darüber informiert, dass sie am 7. Februar 2027 zurücktrete. Der Rat habe ihr gedankt und ihr «eine lange stehende Ovation» bereitet. Die Nachfolge bestimmt der Europäische Rat nach Artikel 283 des EU-Vertrags. Ein Zitat Lagardes enthält das Communiqué nicht, ebenso wenig eine Begründung. In einem kurzen Video auf sozialen Medien sagte Lagarde, sie verlasse die Institution «mit dem Gefühl, gute Arbeit geleistet zu haben, und mit einer EZB, die für die Zukunft gerüstet ist».
Lagarde steht seit dem 1. November 2019 an der Spitze der EZB. Ihre achtjährige Amtszeit wäre regulär Ende Oktober 2027 ausgelaufen. Die Ankündigung kam kurz vor dem Zinsentscheid vom Donnerstag. Wie erwartet liess der EZB-Rat die Leitzinsen unverändert: Der Einlagensatz bleibt bei 2,50 Prozent, der Hauptrefinanzierungssatz bei 2,65 Prozent und der Spitzenrefinanzierungssatz bei 2,90 Prozent.
Offiziell bleibt das Motiv offen, politisch liegt es auf der Hand. Im April 2027 wählt Frankreich einen neuen Präsidenten. Emmanuel Macron darf nicht mehr antreten, und ein Wahlsieg des euroskeptischen Lagers um Marine Le Pen gilt als realistisches Szenario. Eine Regierung in der zweitgrössten Volkswirtschaft des Euroraums, die der EZB skeptisch gegenübersteht, würde die Suche nach einer konsensfähigen Spitze deutlich erschweren.
Mit dem Abgang im Februar können die heutigen Staats- und Regierungschefs der 21 Euroländer die Personalie unter sich regeln – Macron eingeschlossen, dessen Amtszeit im Mai 2027 endet. Laut Reuters war Lagardes Wunsch, Macron ein Mitspracherecht bei ihrer Nachfolge zu sichern, ein Faktor für den Zeitpunkt. Die «Financial Times» hatte bereits im Februar 2026 berichtet, dass Lagarde vor der französischen Wahl gehen wolle. Im September räumte sie selbst ein, sie könne «ein paar Monate» früher abtreten. Ganz überraschend kommt der Schritt also nicht. Costa kündigte an, das Verfahren noch am selben Tag einzuleiten, um einen reibungslosen Übergang zu sichern. Europa habe von ihrer Führung in unsicheren Zeiten «sehr profitiert».
Als Favoriten gelten zwei Namen. Klaas Knot, bis 2025 Präsident der niederländischen Zentralbank, gilt als Vertreter einer eher restriktiven geldpolitischen Linie. Pablo Hernández de Cos war Gouverneur der spanischen Notenbank und ist heute Generaldirektor der Bank für Internationalen Zahlungsausgleich (BIZ) in Basel.
Auch Bundesbankpräsident Joachim Nagel wird genannt. Deutschland hat die EZB noch nie geführt. Dagegen spricht, dass mit Ursula von der Leyen bereits eine Deutsche an der Spitze der EU-Kommission steht. Der deutsche Vizekanzler Lars Klingbeil hielt fest, Deutschland werde «natürlich» weiterhin eine Rolle im EZB-Direktorium spielen. Isabel Schnabel, die ebenfalls Interesse signalisiert hatte, wechselt Anfang Januar 2027 zum Internationalen Währungsfonds nach Washington.
Damit zeichnet sich ein grösseres Personalpaket ab. Neben dem Präsidium ist Schnabels Sitz im Direktorium neu zu besetzen, und Ende Mai 2027 endet die Amtszeit von Chefökonom Philip Lane. Laut EU-Vertretern könnten die drei Posten gemeinsam vergeben werden. Frankreich zielt gemäss Reuters auf das Amt des Chefökonomen, Deutschland will für Schnabels Sitz eine eigene Kandidatur einbringen. Formell ernennt der Europäische Rat die neue Präsidentin oder den neuen Präsidenten mit qualifizierter Mehrheit, nach einer Empfehlung der EU-Finanzminister und Anhörungen des Europäischen Parlaments und des EZB-Rats.
Parallel verdichten sich die Hinweise auf einen Wechsel zum World Economic Forum (WEF) mit Sitz in Cologny bei Genf. Reuters berichtete am 15. Oktober unter Berufung auf vier organisationsnahe Personen, der WEF-Stiftungsrat könne Lagarde bereits am 2. November zur nächsten Vorsitzenden wählen oder einen späteren Wahltermin festlegen. Ziel sei, dass sie am Jahrestreffen in Davos im Januar 2027 als designierte Vorsitzende auftreten könne. Die 70-jährige frühere französische Finanzministerin geniesse breite Unterstützung im 27-köpfigen Gremium, entschieden sei aber noch nichts.
Das WEF bestätigte gegenüber Reuters weder den Termin noch eine bevorstehende Wahl. Ein Sprecher sagte lediglich, eine Sitzung des gesamten Stiftungsrats werde noch vor Jahresende angestrebt. Lagarde gehört dem Stiftungsrat bereits an, ebenso etwa IWF-Chefin Kristalina Georgieva, Salesforce-Chef Marc Benioff und Siemens-Präsident Jim Hagemann Snabe. Seit dem Rücktritt von Gründer Klaus Schwab führen BlackRock-Chef Larry Fink und Roche-Vizepräsident André Hoffmann das Gremium als Co-Vorsitzende; die operative Leitung liegt bei Präsident und CEO Alois Zwinggi. Es geht also um das Präsidium des Stiftungsrats, nicht um das Tagesgeschäft.
Zeitlich ginge die Rechnung auf: Lagarde könnte in Davos als künftige Vorsitzende vorgestellt werden und die EZB noch bis zum 7. Februar führen. Bestätigt ist dieses Szenario nicht.
Kurzfristig ändert der Rücktritt am geldpolitischen Kurs wenig. Die Entscheide fällt der EZB-Rat als Gremium, und bis Februar leitet Lagarde mindestens noch die Sitzung im Dezember. Im heutigen Communiqué hält die EZB fest, die steigenden Energiepreise seien ein Aufwärtsrisiko für die Inflation und ein Abwärtsrisiko für das Wachstum. Grösse und Dauer des Energieschocks dürften die Teuerung nach oben treiben. Gleichzeitig hätten sich die Finanzierungsbedingungen seit der letzten Sitzung verschärft, was Inflation und Wachstum bremsen dürfte. Auf einen Zinspfad legt sich der Rat ausdrücklich nicht fest.
An der Medienkonferenz hielt Lagarde eine Erhöhung im Dezember klar offen. Die Zeit bis zur nächsten Sitzung werde «reich an Informationen» sein, sagte sie. Diese würden zeigen, ob sich die heutige Lage, die «eine Erhöhung hätte rechtfertigen können», bestätige – «und in diesem Fall ist die Richtung ziemlich klar». Zur Lage am französischen Anleihenmarkt sagte sie, die EZB verfüge über Instrumente, falls ungerechtfertigte und ungeordnete Marktbewegungen die geldpolitische Transmission gefährdeten. Für hoch verschuldete Euroländer dürften die Renditen aber hoch bleiben.
Die Märkte reagierten verhalten. Der Euro fiel auf rund 1,113 US-Dollar, den tiefsten Stand seit Mai, und die Renditen zweijähriger Staatsanleihen gaben deutlich nach. Händler lasen den Hinweis auf verschärfte Finanzierungsbedingungen als leicht taubenhaftes Signal. Ein Wechsel an der Spitze dürfte am Zinsausblick kurzfristig wenig ändern, schreibt Felix Feather, Ökonom bei Aberdeen Investments. Die Märkte würden die Nachfolge aber genau verfolgen, «da die verschiedenen Kandidaten unterschiedliche Haltungen zu unkonventionellen Instrumenten wie dem Transmission Protection Instrument haben».
Mittelfristig rückt die Personalie damit in den Fokus. Die Märkte werden jeden Kandidaten daran messen, wie er Inflationsbekämpfung und die Stabilität der Staatsanleihenmärkte gewichtet. Letzteres ist kein theoretisches Thema: Zehnjährige französische Staatsanleihen rentieren derzeit rund 155 Basispunkte über deutschen Bundesanleihen, nahe dem höchsten Stand seit 2011. Je schneller die Nachfolge feststeht, desto kleiner ist das Risiko, dass sich der französische Wahlkampf und die Frage nach der EZB-Spitze gegenseitig aufschaukeln.
Für die Schweiz bleibt die Wirkung indirekt. Über den Zinsabstand zur EZB und die Nachfrage nach dem Franken als sicherem Hafen spürt die SNB jede Unruhe im Euroraum. Ein geordneter Übergang in Frankfurt liegt deshalb auch im Interesse von Zürich und Bern.