05.11.2026, 08:04 Uhr
Am Mittwoch schien die US-Wahl der SNB die Arbeit abzunehmen: Der Ölpreis brach um fast 9 Prozent ein, der Dollar fiel auf gut 81 Rappen. Zwei Tage später kostet ein Fass Brent wieder fast 100 US-Dollar, und an den...
Seit der Asienkrise von 1997 haben Asiens Exportnationen Handelsüberschüsse und Währungsreserven in historischer Grösse angehäuft und damit den Konsum im Westen mitfinanziert. Peter Frech, Fondsmanager des Quantex Multi Asset Fund, hält dieses System für aus dem Lot geraten. Er rechnet mit einer deutlichen Aufwertung asiatischer Währungen und warnt vor dem Home Bias in Dollar und Euro.
Nach der Asienkrise 1997 mussten Länder wie Südkorea, Thailand oder Indonesien unter den harten Auflagen des Internationalen Währungsfonds (IWF) sparen. Die Region habe sich danach geschworen, nie mehr in eine solche Lage zu geraten, schreibt Peter Frech in seinem Beitrag «Die asiatische Rechnung» für die Reihe «Quantex Insights» der Anlageplattform Spectravest. Von Südkorea über Taiwan, Thailand und Malaysia bis China hätten die Länder ihre Handels- und Sparüberschüsse in Währungsreserven umgewandelt. Japan habe mit ultralockerer Geldpolitik und schwachem Yen ein ähnliches Ziel erreicht.
Eigentlich müssten anhaltende Exportüberschüsse die Währungen der Überschussländer stärken, weil Exporteure ihre Dollar, Euro und Pfund in die Heimwährung tauschen. Wo Zentralbanken dies mit Interventionen verhindern und die Überschüsse in Fremdwährungen halten, bleibt der Wechselkurs aber stabil. So seien in Asien Devisenreserven von rund 5'000 Milliarden US-Dollar zusammengekommen, dazu beträchtliche Netto-Auslandvermögen von Privaten und Unternehmen.
Der grösste Teil davon liegt laut Frech in Staatsanleihen der USA und der Euroländer, also jener Staaten, die den IWF gegründet haben und bis heute kontrollieren. «Asiatische Länder haben 5'000 Milliarden in Anleihen derjenigen Länder akkumuliert, deren Industriebasis sie eifrig zerstört haben», zitiert er Charles Gave von GaveKal Research.
Frech stellt die Frage, was geschieht, wenn Asien sein Geld zurückwill. Allein japanische Investoren halten laut Bloomberg rund 145 Milliarden Euro an französischen Staatsanleihen. Wie lange sie den reformunwilligen französischen Staat noch finanzieren, wenn es zuhause im Yen wieder ordentlich Zins gibt, sei offen.
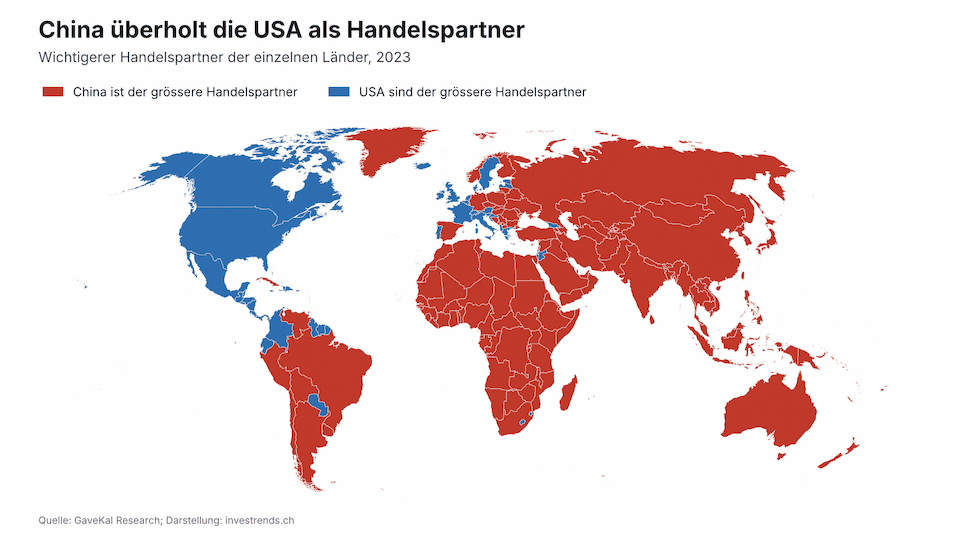
Die schwachen Währungen hatten laut Frech einen zweiten Effekt: Die Industriemacht verlagerte sich nach Ostasien. China erzielt jährliche Handelsbilanzüberschüsse von mehr als 1'200 Milliarden US-Dollar und exportiert inzwischen rund neun Millionen Autos pro Jahr, mehr als die früheren Exportmeister Deutschland und Japan zusammen. Bereits 2023 war China für die meisten Länder der Welt der wichtigere Handelspartner als die USA.
Seither hat die Dominanz weiter zugenommen, und vielerorts verlangt die heimische Industrie nach Zöllen. Frech verweist auf die jüngste Vereinbarung der EU mit China, die Importe chinesischer Hybridfahrzeuge auf 350'000 Stück pro Jahr zu begrenzen.
Der unterbewertete Yuan spiele eine Rolle, erklärt den Erfolg aber nicht allein. «Wenn Währungsabwertungen ein Erfolgsmodell für globale Industriedominanz wären, würde Argentinien locker China ausstechen», hält Frech fest. Er stellt zwei Erzählungen gegenüber:
Beide Erklärungen enthalten für Frech einen Teil der Wahrheit. Zölle und Protektionismus hält er nicht für eine nachhaltige Lösung. Sie verteuerten den Zugang zu günstigen Gütern, trieben die Inflation und könnten die Deindustrialisierung Europas sogar beschleunigen. In Schwellenländern sind laut Frech solide chinesische Autos für unter 10'000 US-Dollar gefragt, in Europa gibt es sie nicht zu kaufen.
Einen Ausgleich zwischen Überkonsum im Westen und Überproduktion im Osten könnte eine breite Abwertung westlicher und eine Aufwertung asiatischer Währungen bringen. Ob dieser staatlich orchestriert oder von den Märkten erzwungen wird, sei derzeit völlig offen.
Die Schlussfolgerungen betreffen vor allem Währungen und Anleihen. Seit der Covid-Pandemie hätten westliche Währungen und Staatsanleihen jene der meisten Schwellenländer deutlich underperformt. Der verbreitete Home Bias von Anlegern, die Fremdwährungen in erster Linie als Risiko sehen, dürfte sich laut Frech zunehmend als schädlich erweisen.
Quelle: Peter Frech, «Quantex Insights: Die asiatische Rechnung», Spectravest Journal, 16. Oktober 2026. Grafik: GaveKal Research, nachgezeichnet von investrends.ch.