02.10.2026, 07:55 Uhr
Der Zürcher Gemeinderat will, dass die städtische Pensionskasse keine Aktien eines israelischen Rüstungskonzerns mehr hält. Der Fall wirft eine Grundsatzfrage auf, die Investoren seit dem russischen Angriff auf...
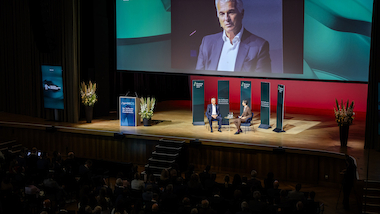
An der ACATIS-Vortragsreihe «Turbulente Zeiten – spannende Werte» in Zürich waren sich die Referenten in einem Punkt einig: Künstliche Intelligenz treibt die Börsen zu Recht – aber die Bewertungen laufen der Fundamentalanalyse längst davon. ACATIS-Gründer Dr. Hendrik Leber warnte vor einer Gewinnblase warnte und zeigte gleichzeitig, wo reale Wertschöpfung durch KI entsteht.
Fünf Referenten, ein Thema: Wie viel vom aktuellen Börsenaufschwung ist reale Wertschöpfung, wie viel ist Hype? An der diesjährigen ACATIS-Vortragsreihe in Zürich zogen sich die Frage nach dem KI-Boom und seinen Konsequenzen fürs Portfolio wie ein roter Faden durch den Vormittag. Eröffnet wurde die Veranstaltung von Kapitalmarktstratege Stefan Riße, der die langfristige Überlegenheit von Aktien als Anlageklasse skizzierte – und gleich zu Beginn klarstellte, worum es 2026 an den Märkten eigentlich geht: «Das, was die Börse im Moment treibt, ist das Thema KI. Und das ist ohne Frage gerechtfertigt. Das ist eine Technologie, die die Welt verändert», so Riße.
Riße nahm dem Thema gleich den reflexhaften Vergleich mit der Dotcom-Blase: Nvidia sei auf Basis der Gewinnschätzung für 2027 mit einem Kurs-Gewinn-Verhältnis von rund 16 bewertet – historisch nicht teuer, gerade im Vergleich zu Cisco, das im Jahr 2000 mit einem KGV von rund 70 gehandelt wurde. Seine Einschätzung: «Wir haben keine Bewertungsblase wie im Jahr 2000, aber womöglich eine Gewinnblase.» Als Risiken auf dem Weg zu den unterstellten Gewinnen nannte er die Strom- und Wasserversorgung der Rechenzentren, Bürgerproteste sowie die Unsicherheit über die künftige Preisentwicklung von KI-Diensten. Die Konsequenz im ACATIS Aktien Global Fonds: Die grossen Technologietitel wurden reduziert, die US-Quote auf 49 Prozent gesenkt, die Japan- und China-Quote ausgebaut – und ein Teil des Kapitals in defensive «Kannibalen» umgeschichtet, also Unternehmen mit hohen Aktienrückkaufprogrammen wie General Mills, Kraft Heinz, PayPal und Charter Communications.
Die deutlichsten Worte zum Thema fand jedoch Dr. Hendrik Leber, Gründer und Geschäftsführer von ACATIS und Manager des Fonds ACATIS Datini Valueflex. Für ihn ist KI eines der zentralen «Zukunftsthemen» seines Portfolios – gleichzeitig warnte er unmissverständlich vor der Marktdynamik, die sich rund um das Thema entwickelt hat: «Wir gehen an Zukunftsthemen ran. Die Welt ist im Moment in einer Dynamik, die es in der Geschichte der Menschheit nicht gegeben hat – auf der technologischen Seite, aber auch auf der politischen. Und in den Märkten natürlich auch», sagte Leber.
Konkret sieht er in der Konvergenz von Massendaten, künstlicher Intelligenz, Biotechnologie und Materialwissenschaft die eigentliche Quelle künftiger Wertschöpfung – nicht primär bei den Chip- und Rechenzentrenbetreibern selbst. Als Beispiel nannte er die Software von Schrödinger, die mithilfe von der KI Milliarden von Molekülvarianten für die Medikamentenentwicklung simuliert: «Wir erleben gerade eine unglaubliche Konvergenz zwischen Massendaten, KI, Biotech und Materialwissenschaften. Die KI testet Hunderttausende Moleküle, und die Pharmaindustrie spart sich dadurch ein bis zwei Jahre Entwicklungszeit.» Ein zweites Beispiel ist AlphaFold von Google DeepMind, das Proteinfaltungen vorhersagt und damit die Wirkstoffforschung beschleunigt.
Bei aller Technologiebegeisterung liess der bekannte Value-Investor jedoch keinen Zweifel daran, dass die Bewertungen an den Börsen inzwischen von etwas anderem getrieben werden als von Unternehmenskennzahlen: «Im Moment zählt Fundamentalanalyse überhaupt nicht mehr. Es wird praktisch nur noch kurzfristig gehandelt, nach dem Thema des Tages.» Besonders kritisch äusserte er sich zur Tragfähigkeit einzelner KI-Geschäftsmodelle – allen voran OpenAI: «Ich glaube nicht, dass OpenAI dauerhaft einen Platz am Markt hat. Sie verdient zu wenig Geld mit ihren Produkten und ignoriert die Fundamentaldaten komplett.»
Als zentrales Risiko für den gesamten KI-Komplex identifizierte Leber die Finanzierungsstruktur der Rechenzentren. Werden diese überwiegend fremdfinanziert, drohten Ausfälle, sobald sich die Investitionen nicht rechnen: «Wenn in den USA die Rechenzentren fremdfinanziert werden, und zwar überwiegend, dann werden einige Anbieter pleitegehen müssen, wenn sich die Rechenzentren nicht rechnen.» Das Missverhältnis zwischen bisherigen Erträgen und getätigten Investitionen bezifferte er konkret: «Wir leben gerade eine Drehscheibe: 80 Milliarden US-Dollar an Erträgen aus KI-Modellen stehen 800 Milliarden US-Dollar an Investitionen gegenüber. Überleben werden nur diejenigen, bei denen sich die Investition auch rechnet. Und genau nach diesen Firmen suchen wir gezielt.» Sein Massstab für ein tragfähiges KI-Geschäftsmodell ist dabei klar am Kundennutzen orientiert: «Kundennutzen heisst: Ich mache etwas mit Daten, wofür der Kunde bezahlt. Das andere ist viel Lärm und Spielerei.»
Auch die übrigen Referenten griffen Lebers Einschätzung in ihren jeweiligen Anlageklassen auf. Johannes Hesche, der gemeinsam mit Tobias Engl ein Value-orientiertes Portfolio managt, beschrieb, wie KI seine eigene Analysearbeit beschleunigt – die Recherchezeit pro Unternehmen sei von rund 15 auf 2 Minuten gesunken –, warnte aber gleichzeitig vor derselben Marktverzerrung wie Leber: Alles, was mit KI zu tun habe, werde pauschal hochgejubelt, alles vermeintlich Betroffene abverkauft, unabhängig von den Fundamentaldaten. Sein Gegenmittel: konsequente fundamentale Bewertung nach dem Grundsatz von Warren Buffett – «Price is what you pay, value is what you get». Konkret hat er deshalb nicht in Chiphersteller, sondern in Software-Unternehmen mit eigenen Daten und stabilem Kundenzugang investiert – SAP, ServiceNow und Salesforce –, weil diese KI langfristig gewinnbringend an ihre Kunden weiterverkaufen können, statt selbst von ihr verdrängt zu werden.
Auf der Anleihenseite bestätigte Martin Wilhelm einen weiteren Aspekt von Lebers Warnung: Die grossen Hyperscaler – Google, Microsoft, Amazon – begeben zur Finanzierung ihrer Rechenzentren zunehmend Anleihen und entziehen dem Markt damit Liquidität bei guten Bonitäten, was sich auf die Spreads auswirkt. Ein struktureller Nebeneffekt des KI-Investitionsbooms, den auch Hesche in seinem Vortrag ansprach.
Der Tenor der Vortragsreihe liess sich am Ende auf eine gemeinsame Linie zurückführen: Künstliche Intelligenz ist eine reale, weltverändernde Technologie mit nachweisbarer Wertschöpfung – etwa in Biotechnologie und Unternehmenssoftware. Gleichzeitig sind die Märkte nach Einschätzung der ACATIS-Referenten in eine Phase eingetreten, in der Bewertungen kaum mehr an Fundamentaldaten geknüpft sind. Wer davon profitieren wolle, müsse nicht dem Hype um die grössten Namen folgen, sondern gezielt jene Unternehmen identifizieren, die aus der Technologie tatsächlich Geld verdienen – ob über defensive Rückkaufprogramme, spezialisierte Software-Anbieter oder Biotech- und Materialwissenschafts-Titel abseits des Rampenlichts.