15.09.2026, 10:05 Uhr
Die Energiewende bekommt eine überraschende Wendung. Nicht Wind- und Solarparks allein bestimmen, wer zu den Gewinnern gehört. Der eigentliche Engpass liegt zunehmend dahinter: bei Gas, Netzen, Kabeln,...
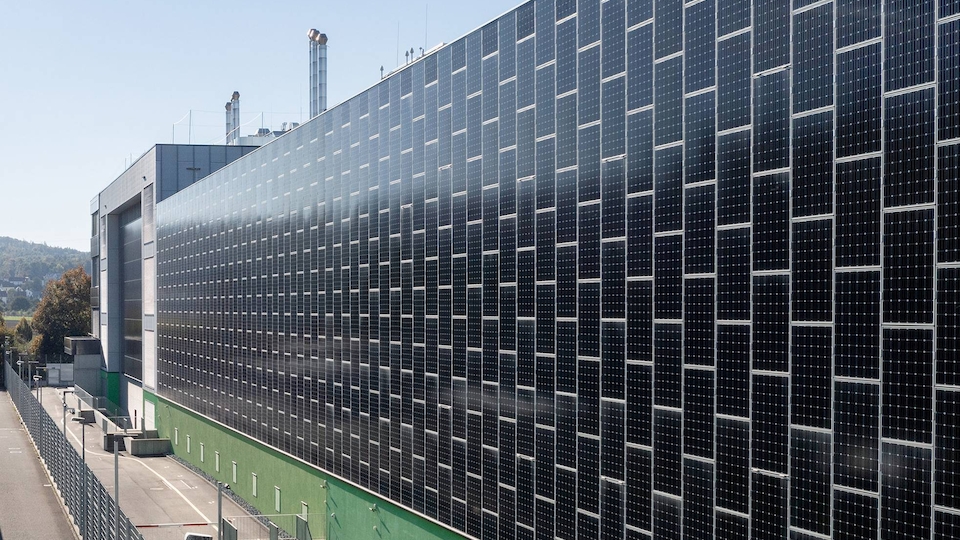
Die Schweiz gehört zu den gefragtesten Standorten für digitale Infrastruktur in Europa. Das zeigt eine neue Analyse des «London Construction Magazine», die 45 europäische Märkte für Rechenzentrumsbau analyisiert hat. Demnach ist die Schweiz ein hochwertiger, aber flächenknapper Standort.
Kern der LCM-Studie ist eine länderübergreifende Auswertung von Betreiber- und Entwicklerangaben, nationalen und lokalen Regierungsinformationen, Planungs- und Stromnetzunterlagen, Angaben von Bauunternehmen sowie anerkannten Marktdatensätzen.
Anders als viele Marktüberblicke, die Investitionsankündigungen und tatsächlichen Baufortschritt vermischen, wendet LCM eine explizite Definition an: Ein Projekt gilt nur dann als «im Bau», wenn physische Baustellenaktivität – vorbereitende Arbeiten, Erdarbeiten, Tragwerksbau oder MEP-Installation – tatsächlich belegt ist. Baugenehmigungen, Grundstückskäufe, Netzanschlussanträge, Absichtserklärungen und reine Investitionsankündigungen zählen in der Systematik der Studie explizit noch zur Pipeline, nicht zum bestätigten Bauvolumen. Zudem verzichtet LCM bewusst darauf, unterschiedliche Kapazitätsdatensätze zu addieren, um keine künstlich aufgeblähten europaweiten Gesamtsummen zu erzeugen – eine methodische Disziplin, die Anlegern eine belastbarere
Die zentrale Erkenntnis der Studie ist die deutlich unterschiedliche Marktreife innerhalb der 45 untersuchten Länder: Ein Teil der Märkte verfügt bereits über aktive Hyperscale-Baustellen, während andere erst lokale, souveräne oder frühe digitale Infrastruktur aufbauen, die künftiges Wachstum lediglich vorbereitet.
Die Schweiz positioniert sich laut LCM klar im ersten Lager – als Markt mit verifizierten, laufenden Bauprojekten statt blosser Absichtserklärungen –, allerdings mit begrenzten Flächenreserven und anspruchsvoller Energieplanung als limitierenden Faktoren gegenüber grösseren, flächenstärkeren Märkten.
Das deutlichste Signal in der Schweiz kommt aus dem Raum Zürich. Digital Realty hat Ende August 2026 mit dem Bau von ZUR4 in Glattbrugg begonnen. Die Anlage soll rund 15 Megawatt IT-Leistung auf etwa 6'300 Quadratmetern bereitstellen und den bestehenden Campus ZUR1 bis ZUR3 erweitern; die Fertigstellung ist für 2028 geplant. Das Gebäude wird gezielt für Hochdichte-Deployments und KI-Workloads ausgelegt. Für Anleger ist der Ausbau auch ein Signal zur Verfassung des Konzerns: Digital Realty verzeichnete zum Ende des zweiten Quartals 2026 einen Rekord-Mietbestand von 1,9 Milliarden US-Dollar und hob die Prognose für den Core-FFO je Aktie für 2026 auf 8,15 bis 8,20 US-Dollar an – ein Hinweis darauf, dass die Nachfrage nach Rechenzentrumsfläche in Märkten wie der Schweiz strukturell und nicht nur zyklisch ist.
Auch physisch wird ausserhalb der Stadt weitergebaut: In Lupfig errichtet der Betreiber Green auf dem Campus ZRH1 ein viertes Rechenzentrum mit 5'526 Quadratmetern Rechenzentrumsfläche und rund 2'000 Quadratmetern Bürofläche. Die Inbetriebnahme ist für Anfang 2027 vorgesehen, das Projekt ist auf 100 Prozent erneuerbare Energie ausgelegt und soll Abwärme in das lokale Energienetz von Naturenergie Eigenamt einspeisen – ein konkretes Modell für Energieeffizienz und Wärmenutzung, das für Bau- und Infrastrukturinvestoren zunehmend mitentscheidend für die Standortwahl wird.
In Genf entwickelt NorthC im Technologiepark «The Hive» ein neues Rechenzentrum in unmittelbarer Nähe zum CERN. Der Standort ist für hohe Leistungsdichten und AI-ready-Anwendungen konzipiert, soll eine direkte Anbindung an den CERN Internet eXchange Point ermöglichen und ab 2028 verfügbar sein. In Lugano verfügt die Schweiz mit dem Swiss National Supercomputing Centre bereits heute über eine international relevante Hochleistungsrechen-Infrastruktur. Der Schweizerische Wissenschaftsrat hat 2026 zudem eine nationale Strategie für interoperable Recheninfrastruktur empfohlen, um Forschung und KI langfristig wettbewerbsfähig zu halten.
Der Ausbau erhöht gleichzeitig den Stellenwert der Energieeffizienz. Eine 2026 im Auftrag von EnergieSchweiz veröffentlichte Studie beziffert den Stromverbrauch der Schweizer Rechenzentren für 2024 auf rund 2,1 Terawattstunden beziehungsweise 3,6 Prozent des nationalen Stromverbrauchs. Bis 2030 werden 2,5 bis 3,2 Terawattstunden erwartet; die Studie sieht gleichzeitig ein verbleibendes Effizienzpotenzial von rund 0,8 Terawattstunden. Für Bauunternehmen und technische Spezialisten entsteht damit ein Markt, in dem Hoch- und Mittelspannungstechnik, Kühlung und Flüssigkühlung, Gebäudeautomation, Inbetriebnahme, Wärmerückgewinnung, Netzanschlüsse und energieeffiziente Planung zusammen gedacht werden müssen.
Die Studie macht klar, dass sich der Blick der institutionellen Anleger zunehmend von reiner Flächenverfügbarkeit hin zu Energiezugang und Netzanschlusskapazität als Investitionskriterium verschiebt. Die zugrunde liegende Analyse identifiziert ausserdem Lieferzeiten von mehr als zwei Jahren für einzelne Hochspannungstransformatoren und Schaltanlagen – ein Terminrisiko, das frühe Beschaffung und gesicherte Netzkapazität zu einem eigenständigen Wettbewerbsvorteil macht. Für die Schweiz ist das relevant, gerade weil Fläche und Netzkapazität hierzulande knapper sind als in flächenstärkeren europäischen Märkten.
Die Studie ordnet den Bauprojekten einen konkreten Anforderungskatalog zu: Moderne Hyperscale- und KI-Anlagen benötigen umfangreiche Hoch- und Mittelspannungsverteilung, Transformatoren, Schaltanlagen, USV-Systeme, Generatoren, Stromschienen, Kühltechnik, Gebäudeautomation und anspruchsvolle Inbetriebnahme; höhere Leistungsdichten bei KI-Anwendungen erhöhen zusätzlich die Bedeutung von Flüssigkühlung und spezialisierter mechanischer Infrastruktur.
Greenfield-Campusse können darüber hinaus umfangreiche Erdarbeiten, Pfahlgründungen, Stahlbeton, Stahlbau, Entwässerung, Strassen, Sicherheitsinfrastruktur und Versorgungskorridore erfordern, bevor überhaupt der erste Server installiert wird; grössere Vorhaben umfassen laut LCM zusätzlich eigene Umspannwerke, private Energieinfrastruktur, Batteriespeicher, erneuerbare Erzeugung und Systeme zur Abwärmenutzung. Auch hier sind private Investoren gefragt.
Ergänzend zur LCM-Studie verweisen die Autoren auf eine 2026 im Auftrag von EnergieSchweiz veröffentlichte Untersuchung hin: Sie beziffert den Stromverbrauch der Schweizer Rechenzentren für 2024 auf rund 2,1 Terawattstunden beziehungsweise 3,6 Prozent des nationalen Stromverbrauchs, mit einer Erwartung von 2,5 bis 3,2 Terawattstunden bis 2030 und einem verbleibenden Effizienzpotenzial von rund 0,8 Terawattstunden. Diese Zahlen untermauern aus Schweizer Sicht, weshalb Energiezugang in der LCM-Systematik neben reiner Baustellenaktivität zum entscheidenden Differenzierungsmerkmal zwischen Märkten wird.