15.09.2026, 10:00 Uhr
Candriam bringt mit dem «Candriam L Alternative Multi-Strategies Fonds» ein neues Vehikel im Bereich alternativer Anlagen auf den Markt. Der Fonds ist zum Vertrieb in der Schweiz zugelassen und wird von einem...
Der Konflikt im Nahen Osten und der neue Inflationsschub treiben die Zinsen nach oben. Eine aktuelle Analyse von Quantex-Anlagestratege Peter Frech macht dafür strukturelle Ursachen verantwortlich – und zeigt, welche Sektoren und Aktienfaktoren in einem solchen Umfeld historisch am besten abschneiden.
Der Quantex-Anlagestratege Peter Frech verweist in einer aktuellen Analyse auf eine Reihe von Nachfragetreibern, die gegenwärtig auf den Kapitalmarkt drücken:
Das Ergebnis, so Frech, ist das Ende der «Savings Glut», jener von Ex-Fed-Chef Ben Bernanke geprägten Ersparnis-Schwemme der 2000er- und 2010er-Jahre. Sichtbar wird das an den Realzinsen: In den USA liegen sie erstmals seit zwanzig Jahren wieder bei fast 2.5 Prozent. Weil gleichzeitig die Inflation anzieht, kletterten auch die nominalen Zinsen auf Staatsanleihen auf den höchsten Stand seit den 2000er- oder gar 1990er-Jahren.
Verschärfend kommen steigende Risikoaufschläge für Länder mit schwacher Bonität hinzu. Besonders auffällig sind hier Frankreich, Grossbritannien und die USA. Sie haben seit Jahresbeginn spürbar höhere Zinsaufschläge zu verkraften und zahlen mittlerweile mehr als die einstigen Krisenländer Griechenland und Spanien. Ausgabefreude gepaart mit Reformstau und politischer Polarisierung, so die Einschätzung, untergrabe das Marktvertrauen in diese Schuldner.
Steigende Realzinsen bei gleichzeitig anziehender Inflation sind laut Frech Gift für langlaufende Anleihen. Gemäss Berechnungen von GaveKal hat seit Beginn des Jahrzehnts – in US-Dollar gerechnet – kein einziger OECD-Anleihenmarkt mit sieben- bis zehnjährigen Laufzeiten eine positive Rendite erzielt, mit einer Ausnahme: der Schweiz. Doch selbst dort reichte der Gesamtertrag nicht aus, um die Teuerung zu kompensieren. Frech erwartet, dass lange Laufzeiten bald wieder als «Konfiskationszertifikate» gelten werden – ein Begriff aus den inflationären 1970er-Jahren. Dazu passt, dass Grossbritannien zur Finanzierung der Aufrüstung sogar «War Bonds» für Kleinanleger prüft; historisch waren Kriegsanleihen als Investment allerdings meist ein Verlustgeschäft.
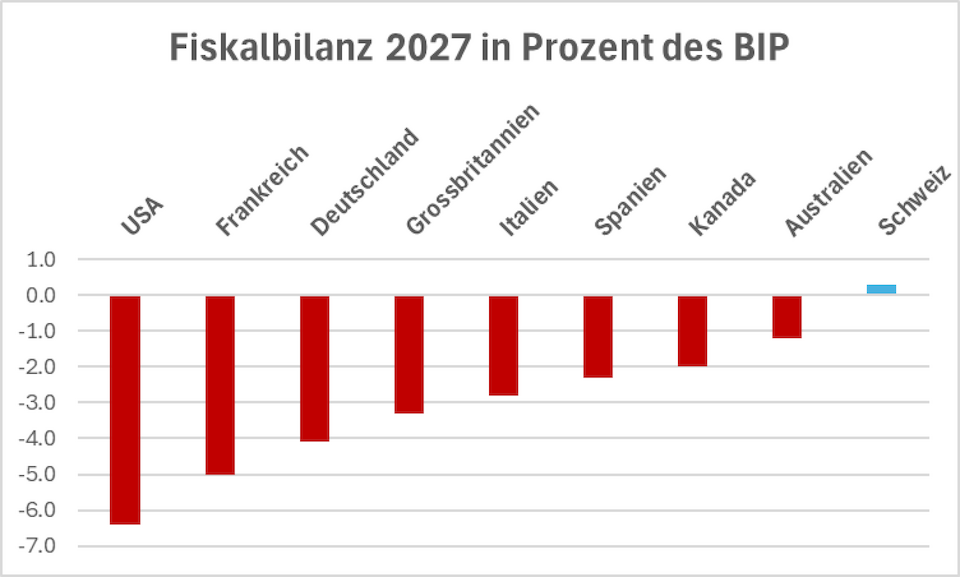
Quantex hält langlaufende Papiere vieler westlicher Staaten deshalb weiterhin für nicht investierbar und bevorzugt kurzlaufende Obligationen aus Asien und Lateinamerika sowie Ausnahmen wie die Schweiz, Schweden und Australien. Ein Ausweg aus der Schuldenspirale ohne grössere Krise sei für die meisten westlichen Länder derzeit nicht erkennbar – auch weil kurzfristige fiskalische Kniffe, wie sie zuletzt etwa von US-Finanzminister Scott Bessent vorgebracht wurden, die Bonität eines Landes nicht verbessern. Die Fiskaldefizite der grossen Industrieländer, allen voran USA, Frankreich, Grossbritannien und neuerdings auch Deutschland, dürften laut Bloomberg-Zahlen auch 2027 hoch bleiben.
Notenbanken in den betroffenen Ländern zögern trotz steigender Inflation mit Zinserhöhungen – aus Sorge, die Schuldenspirale der eigenen Regierungen zu verschärfen. Ein direktes Eingreifen am Anleihenmarkt zur Stabilisierung der Zinsen wäre zwar denkbar, würde aber eine schnellere Währungsabwertung nach sich ziehen. Japan liefert dafür laut Frech das Anschauungsbeispiel: Der schwache Yen hat das einstige Hochpreisland für Reisende zum Schnäppchen gemacht, während der Durchschnittslohn – in Fremdwährung gerechnet – mittlerweile auf spanisches Niveau gefallen ist.
Für den breiten Aktienmarkt liefert die historische Betrachtung laut einer Jefferies-Studie ein gemischtes Bild. Hohe Realzinsen fielen in den 1930er-, 1960er- und 2000er-Jahren mit schwachen realen Aktienrenditen zusammen, in den 1920er-, 1980er- und 1990er-Jahren dagegen mit guten Renditen. Auch der Umkehrschluss trägt nicht: In den 1940er- und 1970er-Jahren waren die Realrenditen von Anleihen inflationsbedingt negativ, die Aktienmärkte entwickelten sich dennoch schwach. Der eigentliche Belastungsfaktor für Aktien scheint demnach weniger das Realzinsniveau als die Inflationsrate selbst zu sein.
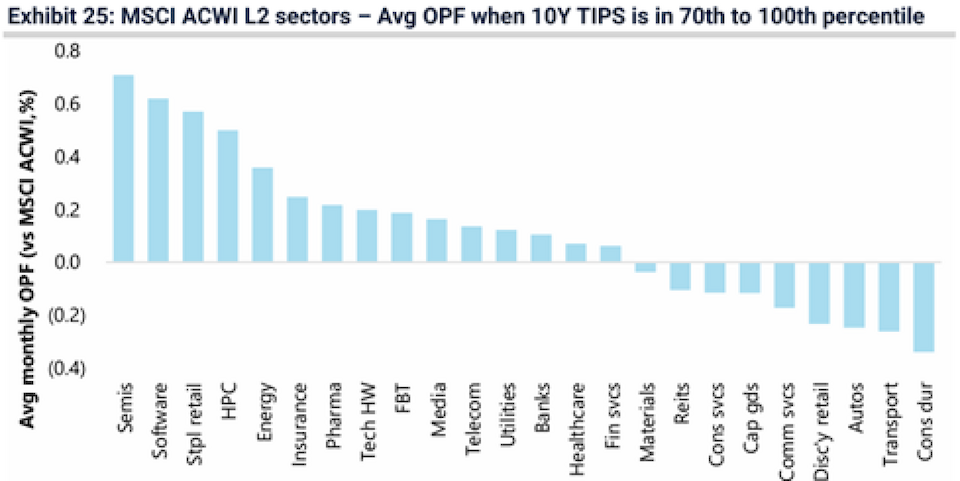
Auf Sektorebene liefert die Jefferies-Datenbank, die bis 1997 zurückreicht, klarere Resultate: In Phasen mit hohen Realzinsen schnitten Halbleiter, Software, Basiskonsumgüter, Hygieneprodukte und Energie im Schnitt am besten ab. Am schlechtesten performten langlebige Konsumgüter, Transport, Automobiltitel und Einzelhandel. Frech interpretiert das Muster als typisch für eine spätzyklische Phase: Energie und Halbleiter profitieren noch vom anhaltenden Boom, während kreditsensitive Sektoren wie Autos und langlebige Konsumgüter bereits unter den höheren Finanzierungskosten leiden. Die gute Performance defensiver Basiskonsumgüter und Hygieneartikel dürfte laut Frech mit dem allmählichen Umkippen der Konjunktur in eine Rezession zusammenhängen – aktuell laufen diese defensiven Sektoren allerdings eher unterdurchschnittlich.
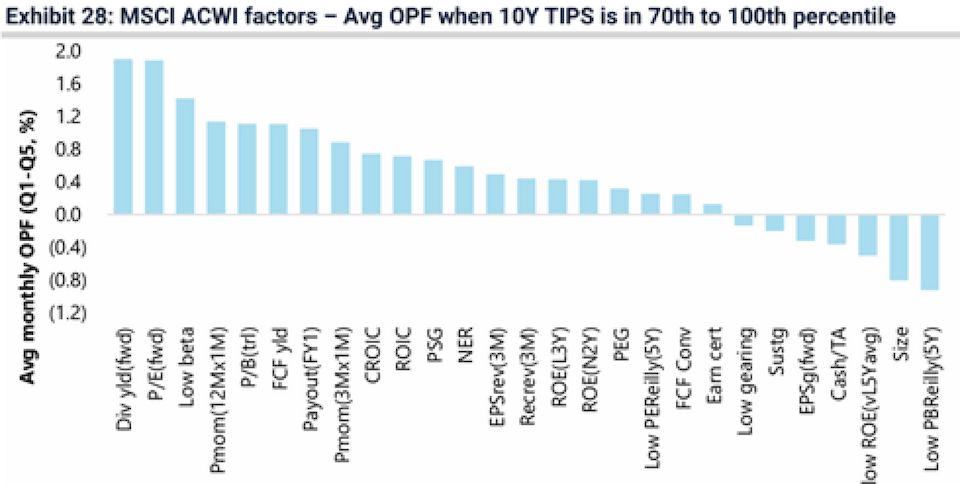
Auch auf Faktorebene zeigt sich ein spätzyklisches Bild: Am besten schneiden in Phasen hoher Realzinsen klassische Value-Kennzahlen wie Dividendenrendite und ein tiefes Kurs-Gewinn- oder Kurs-Buchwert-Verhältnis ab, gefolgt vom 12-Monats-Momentum sowie Qualitätsmerkmalen wie tiefem Beta und hoher Kapitalrendite (Return on Invested Capital). In der laufenden Marktphase dominiert laut Frech vor allem das Momentum, angetrieben von KI-Storyaktien und Chipherstellern, während Qualitätstitel bis vor kurzem enttäuschten.
Frech geht davon aus, dass der Trend zu steigenden Realzinsen strukturell bedingt ist und deshalb nicht so bald abebben dürfte. Automatisch schlecht für Aktien sei das aber nicht – solange die Inflation unter Kontrolle bleibe, was derzeit keineswegs gesichert sei.
Bemerkenswert findet er, dass Qualitätsaktien und defensive Sektoren wie Software und Basiskonsumgüter aktuell schlecht abschneiden, obwohl sie in einem Umfeld steigender Realzinsen historisch eigentlich gut performen sollten. Als Erklärung vermutet er den anhaltenden Hype um Künstliche Intelligenz, der die üblichen Marktmuster verzerrt. Für Anleger ergebe sich daraus eine Chance: Defensive, qualitativ hochwertige Titel liessen sich derzeit günstig einkaufen – just zu einem Zeitpunkt, an dem die steigenden Realzinsen die Konjunktur ins Stocken bringen könnten.