BAI veröffentlicht Rückblick 2014 Alternative UCITS
Deutlich geringere Volatilität bei UCITS-Strategien als an den Aktienmärkten, CTA-Strategien besonders erfolgreich, rekordhohe EUR 150 Mrd verwaltet in UCITS-Hedgefonds, schreibt der BAI im soeben veröffentlichten Rückblick 2014 Alternative UCITS.
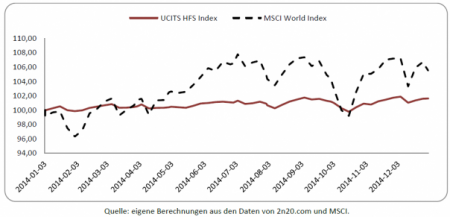
Investitionen in Hedgefonds werden von institutionellen Investoren weiterhin geschätzt. Lediglich Form und Struktur der Anlagen sind in den vergangenen Jahren deutlicher Veränderungen unterworfen gewesen. In Bezug auf Deutschland bedeutet dies, das klassische Hedgefonds deutscher Fondsmanager noch 20% des gesamten Marktes ausmachen. Auf Alternative UCITS hingegen entfallen 57% Marktanteil (Quelle: BAI/Preqin German Market Review H2 2014). So macht es sicherlich Sinn, sich den Markt für Alternative UCITS hinsichtlich Performance, Größe und Besonderheiten genauer anzuschauen. Grundlage dafür sind die UCITS HFS Indizes, die von 2n20.com in 12 verschiedenen Unterkategorien herausgegeben werden und in wöchentlicher Skalierung vorliegen. Als Vergleichsmaßstab wird der MSCI World Index herangezogen, der eine weithin anerkannte Annäherung an die aggregierte Entwicklung der globalen Aktienmärkte darstellt. Die folgende Abbildung zeigt den Verlauf des über alle Strategien aggregierten UCITS HFS Index im Vergleich zur Performance des MSCI World Index:
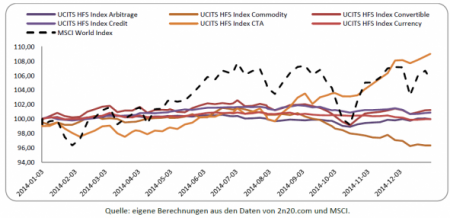
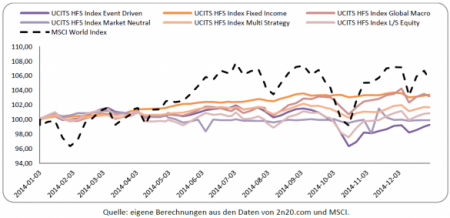
Der Investor wäre in puncto absoluter Rendite mit der Anlage in den globalen Aktienmarkt insgesamt besser gefahren, hätte dafür aber eine deutlich höhere Volatilität in Kauf nehmen müssen. Der MSCI World konnte in 2014 um 5,5% zulegen, während der UCITS HFS Index auf ein Plus von 1,62% kam. Die Volatilität des MSCI World aber lag mit einem Wert von 10,37% fast viereinhalb Mal höher als diejenige des UCITS HFS Index (2,35%). Die Performance innerhalb der Alternative UCITS Subindizes ist unterschiedlich ausgefallen. Am besten abgeschnitten hat der UCITS HFS Index CTA, der im abgelaufenen Jahr 2014 eine Performance von 9,03% vorzuweisen hatte. Ebenfalls deutlich im positiven Bereich waren UCITS HFS Index Fixed Income (3,40%) und UCITS HFS Index Global Macro (3,16%).
Die Strategien aus den Bereichen Wandelanleihen (1,24%), Kredit (0,88%) und Aktien long/short (0,86%) konnten ebenfalls Gewinne ausweisen. Dies trifft mit einem Plus von 1,67% auch auf UCITS HFS Index Multi Strategy zu. Auf der anderen Seite hatten der UCITS HFS Index Commodity (-3,68%) und der UCITS HFS Index Event Driven (-0,74%) teils deutliche Verluste aufzuweisen.
Die weiteren Indizes aus den Bereichen Arbitrage (-0,02%), Währungsstrategien (-0,03%) und die markt-neutralen Strategien (-0,09%) haben sich kaum von der Stelle bewegt.
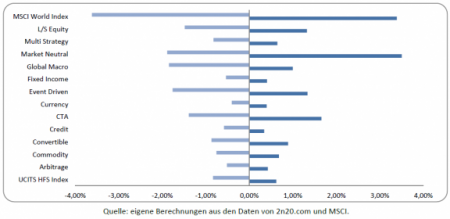
Die durchgehend geringere Volatilität der Alternative UCITS Indizes macht sich auch in den maximalen negativen und positiven Ausprägungen in 2014 bemerkbar. Die folgende Grafik zeigt eine Übersicht über die jeweils minimalen bzw. maximalen Renditen im beobachteten Zeitraum:
In Bezug auf die risikoadjustierte Performance haben die Fixed Income und CTA Strategien am besten abgeschnitten. Ihre Sharpe-Ratios lagen bei 2,713 bzw. 1,934. Während der MSCI World Index auf einen Wert von 0,517 kommt, liegen Global Macro (0,768), Multi Strategy (0,686) und Credit (0,612) über diesem Wert, der die absolute Rendite ins Verhältnis zum dafür eingegangenen Risiko setzt. Der an dieser Stelle genutzte risikofreie Zinssatz wurde aus den gewichteten Geldmarktzinssätzen der USA und Deutschlands bestimmt und lag bei 0,145%. Diejenigen Indizes, die ohnehin bereits eine negative Gesamtjahresrendite aufweisen, haben auch eine negative Sharpe-Ratio.
Auch unter Einbezug der Sortino-Ratio, die lediglich die negativen Abweichungen berücksichtigt, haben Fixed Income (3,199) und CTA (3,164) die besten Werte. Multi Strategy (1,027), Global Macro (0,945) und Credit (0,853) liegen vor dem MSCI World Index (0,782). Im Vergleich zur Sharpe-Ratio haben Multi Strategy und Global Macro nun die Plätze getauscht.
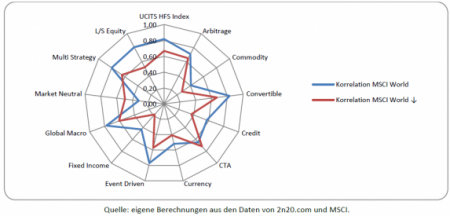
Die Rangkorrelationen der Alternative UCITS Indizes zum MSCI World Index fallen ebenso je nach Strategie unterschiedlich aus:
Strategien, in denen Wandelanleihen eingesetzt werden, weisen eine sehr hohe Korrelation von 0,828 auf, die in schwachen Aktienmarktphasen auf 0,670 zurückgeht. Der UCITS HFS Global Macro liegt mit 0,775 (0,605) knapp dahinter. Deutlich bessere Werte mit 0,321 (0,494) hat die marktneutrale Strategie. Roh-stoffstrategien scheinen ebenfalls relativ unabhängig vom breiten Aktienmarkt zu laufen, denn der UCITS HFS Commodity weist Werte von 0,409 (0,272) auf. Hätte man zum ungünstigsten Zeitpunkt in den Aktienmarkt investiert und am folgenden Tiefpunkt verkau-fen müssen, hätte der Verlust in 2014 knapp acht Prozent betragen. Dem gegenüber waren es beim UCITS HFS Index Event Driven 5,5%, beim UCITS HFS Index Market Neutral 2,37% und beim UCITS HFS Index Fixed Income lediglich 0,16%. Zudem hätte der Zeitraum, der zur Wertaufholung notwendig gewesen wäre, bei letzterem nur drei Wochen betragen. Besonders gut schneiden hier auch der Arbitrage (0,41%) und der Credit (0,51%) Index ab, während bspw. der UCITS HFS Index Commodity (5,24%) einen deutlich schlechte-ren Wert aufzuweisen hat.
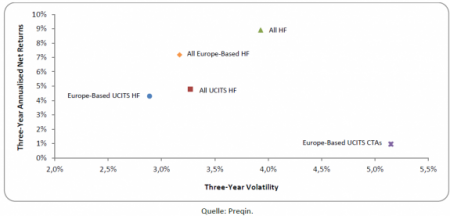
Die im Folgenden in den Grafiken und im Fließtext verwandten Daten stammen vom Datendienstleister Preqin. Betrachtet man die UCITS-Hedgefonds auf Dreijahresbasis im Vergleich, so steht einer Performance der europäischen UCITS von annualisiert 4,3% eine Performance aller UCITS von 4,78% gegenüber. Im Gegenzug ist mit 2,89% die Volatilität der europäischen UCITS ein gutes Stück geringer.
Auf der Grundlage der dreijährigen Betrachtung haben CTA-Strategien mit einer Performance von 0,96% und einer Volatilität von 5,15% schlecht abgeschnitten und das gute Jahr 2014 hat sich in der längerfristigen Einordnung noch nicht in vollem Umfang bemerkbar gemacht. Schaut man sich die Performance aller Hedgefonds an, so ist auch hier die Beobachtung analog zu der der Alternative UCITS. Die annualisierte Rendite aller Hedgefonds liegt mit 8,9% über der europäischen mit 7,18%. Dafür ist deren Volatilität auch um 0,76 Prozentpunkte höher.
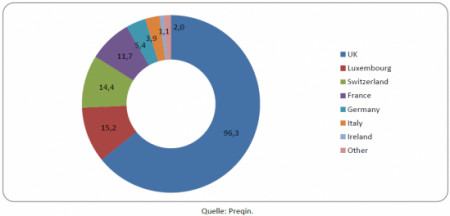
Per Ende 2014 hielten Hedgefonds im UCITS-Mantel in etwa 150 Mrd. Euro an Vermögensanlagen. Dabei vereinigt UK mit 96,3 Mrd. Euro den mit Abstand größten Teil der Anlagen auf Unternehmen, die auf der Insel ansässig sind.
Mit deutlichem Abstand folgen schließlich Luxemburg, die Schweiz und Frankreich. Deutsche Firmen haben 5,4 Mrd. Euro Assets under Management (AuM). Die Strategien, die von diesen Alternative UCITS Fonds verfolgt werden, setzen sich zu 40,1% aus Equity, zu 26,3% aus Macro und zu 15,5% aus Relative Value zusammen. Die verbleibenden 18,3% entfallen auf Credit (8%), Multi-Strategy (6,3%), Event Driven (3,5%) und sonstige Nischenstrategien (0,5%). Der Anlagefokus dieser Fonds ist zumeist global (60,3%), wobei sich 28,8% lediglich auf europäische Anlagen beschränken.
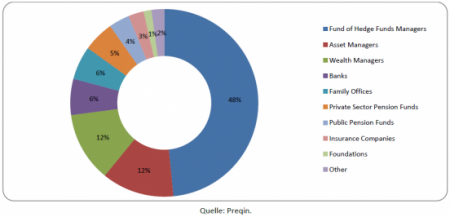
Die Investoren mit den größten Anlagen in Alternative UCITS kommen zu nahezu zwei Dritteln aus UK, der Schweiz und Frankreich. Nahezu 50% aller Fondsanteile werden von Dachhedgefonds gehalten, gefolgt von Asset Managern (24%), Banken und Family Offices (jeweils 6%).
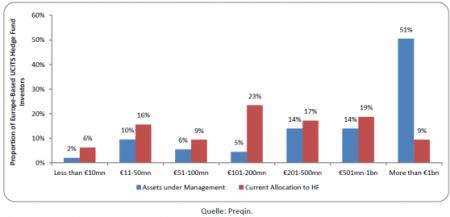
Die übrigen 15% entfallen auf Pensionsfonds, Versicherungen und Stiftungen, während 2% von weiteren Marktteilnehmern gehalten werden. 51% der Investoren haben AuM von mehr als einer Milliarde Euro und haben insgesamt 9% ihrer Anlagen in UCITS-Hedgefonds investiert. Kleinere Investoren mit AuM unter einer Milliarde Euro hingegen haben anteilig an ihren AuM deutlich größere Anlagen in Hedgefonds. Für Investoren mit Vermögenswerten zwischen 100 Mio. und einer Mrd. Euro sind es zwischen 17% und 23% ihrer gesamten Assets.
Sehr kleine Investoren, die lediglich über einen Umfang von weniger als 10 Mio. Euro an AuM verfügen, halten hingegen einen sehr geringen Anteil am UCITS-Markt.
Quelle: Bundesverband Alternative Investments e.V. (BAI)
UBS liquidiert Immobilienfonds UBS (CH) Property Fund - Europe
20.10.2026, 19:46 Uhr
Die UBS liquidiert den Immobilienfonds UBS (CH) Property Fund - Europe. Der Handel an der Schweizer Börse SIX werde per sofort eingestellt, teilte die Grossbank am Dienstagabend in einem Communiqué mit. Die...
Frankreichs Schuldenrisiko stärkt den Franken
20.10.2026, 11:17 Uhr
Der französische Risikoaufschlag belastet den Euro, der Franken steigt auf ein Dreimonatshoch. Wann daraus für die SNB Handlungsdruck entsteht.
FINMA genehmigt ersten Schweizer Bitcoin-ETF
20.10.2026, 10:24 Uhr
Die FINMA bewilligt erstmals einen Publikumsfonds schweizerischen Rechts, der direkt in Bitcoin investiert. Ein Vergleich mit den USA und Europa.
Bellevue: Medtech ist an der Börse unterschätzt
20.10.2026, 09:02 Uhr
Medtech-Aktien handeln mit einem Abschlag zum S&P 500 – historisch lag der Sektor deutlich darüber. Für Marcel Fritsch von Bellevue Asset Management passt das nicht zu den operativen Aussichten der Branche. Erste...
Peach Property stellt Führung nach Umbau neu auf
20.10.2026, 08:05 Uhr
Beim Immobilienunternehmen Peach Property kommt es zu einem grösseren Führungswechsel. Konzernchef Gerald Klinck verlässt das Unternehmen per Ende Jahr. Verwaltungsratspräsident Michael Zahn übernimmt...
Digitales Gold: Studie sieht Potenzial von 700 Milliarden US-Dollar
20.10.2026, 07:51 Uhr
Der Markt für digitales Gold ist heute 45 bis 55 Milliarden US-Dollar gross. Eine Studie des World Gold Council und der Boston Consulting Group sieht eine latente Nachfrage, die bis zu 700 Milliarden US-Dollar...
Norbert Bernhard: «Kein einziger Fonds setzt auf reine Schweizer Unternehmen»
20.10.2026, 07:47 Uhr
Seit über 25 Jahren verlegt Norbert Bernhard das Geldmagazin «Private» und vergibt den Medienpreis für Qualitätsjournalismus. Seit dem 1. Oktober 2026 hat er auch einen eigenen Fonds: Der Schweiz-Fonds investiert...
Swiss Institutional Symposium: Schweizer Fachtagung für institutionelle Anleger
19.10.2026, 10:04 Uhr
Am 10. November 2026 findet im Mandarin Oriental in Zürich das erste Swiss Institutional Symposium statt. Die Fachtagung ist zugleich die Lancierung einer neuen Schweizer Plattform für Pensionskassen, Versicherungen...
Aberdeen: Der blinde Fleck der Märkte
19.10.2026, 08:57 Uhr
KI ist nicht nur Software, sondern auch Kupfer, Strom und Netze. Während Anleger auf die dominierenden Tech-Titel setzen, entstehen viele der wichtigsten strukturellen Veränderungen ausserhalb der grossen Indizes,...
Wie Gold und Silber auf die Anleihemärkte reagieren
16.10.2026, 07:51 Uhr
Die höchsten Renditen bei US-Staatsanleihen seit 2002 und eine wieder straffere Fed haben den Goldpreis deutlich unter sein Rekordhoch vom Januar gedrückt. Trotzdem fliesst so viel Geld wie nie in Gold-ETF, und die...