06.11.2026, 08:43 Uhr
Innerhalb von gut einer Woche haben DTCC, Morgan Stanley, Goldman Sachs und eine Gruppe globaler Grossbanken Tokenisierungsprojekte in den Betrieb überführt – auch UBS ist dabei. Mit Krypto-Euphorie hat der Schub...
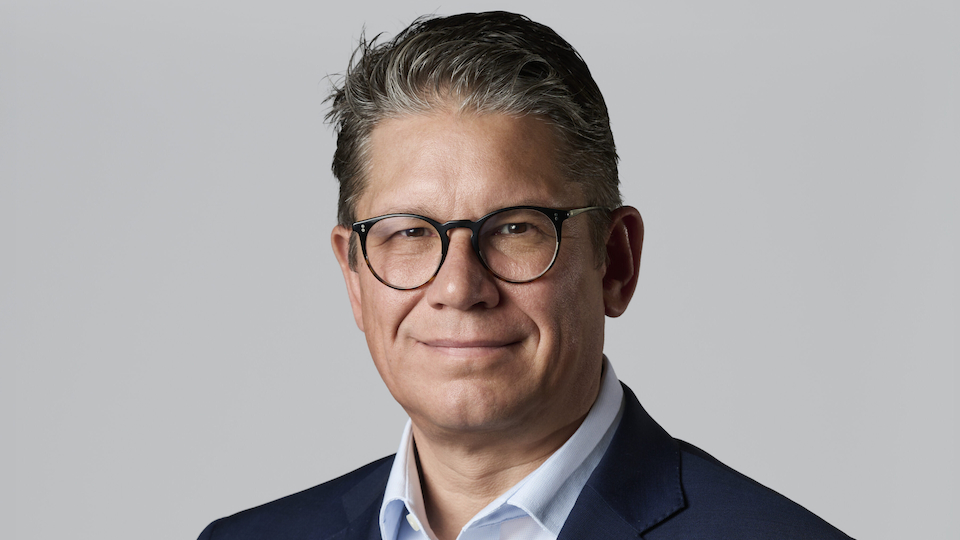
Seit Juni präsidiert André Müller-Wegner die Asset Management Association Switzerland (AMAS). Der 53-Jährige will das Asset Management aus dem Schatten des Bankings holen, das Wachstum im Ausland vorantreiben und die Standortqualität im Inland verteidigen. Sorgen bereiten ihm vor allem Stempelsteuer, Finanzplatz-Initiative und die verschärfte Lex Koller.
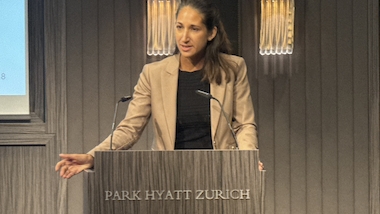
Er sei in seinem Berufsleben noch nie Banker gewesen, sagt André Müller-Wegner. «Ich habe noch nie einen Kredit für jemanden gemacht.» Trotzdem werde er ständig als Banker angesprochen. Genau das will der neue Präsident der Asset Management Association Switzerland (AMAS) ändern, wie er an einem Medienanlass der AMAS sagte. Das Asset Management müsse stärker als eigenständige Disziplin wahrgenommen werden, die letztlich dazu diene, das Vermögen einer breiten Bevölkerung anzulegen, sei es via Pensionskasse oder via Fonds.
Müller-Wegner ist seit 27 Jahren bei der UBS, wo er direkt nach dem Studium eingestiegen ist. Er hat auf der Buy Side mehr oder weniger alle Stationen durchlaufen, vom Asset Management über das Wealth Management bis zu Operations und Structuring. Heute ist er Head of Client Coverage und Head of Asset Management Switzerland bei UBS Asset Management. Die Generalversammlung der AMAS hat ihn am 12. Juni 2026 am Asset Management Day in Bern zum Nachfolger von Iwan Deplazes (Zürcher Kantonalbank) gewählt. Dieser hatte den Verband sechs Jahre lang geführt und bleibt im Vorstand.
Seine politische Erfahrung wird ihm bei seiner Aufgabe helfen: Bis vor zwei Jahren sass Müller-Wegner im Zürcher Kantonsrat, zuletzt als Fraktionspräsident der FDP. «Ich hätte nicht gedacht, dass es so politisch wird um unsere Industrie», sagt er. Er habe das Präsidium übernommen, um für die Branche Verantwortung in der Schweiz wahrzunehmen.
Gemäss der jüngsten AMAS-Studie verwalten Asset Manager in der Schweiz knapp 3,8 Billionen Franken. Damit ist die Schweiz der drittgrösste Asset-Management-Standort Europas. Das Wachstum hat für Müller-Wegner aber eine Kehrseite: Rund 80 Prozent stammen aus der Marktentwicklung, nur 20 Prozent aus Neugeld.
Er sieht das Schweizer Asset Management als den wohl globalsten Teil der hiesigen Finanzindustrie. «Die grössten Konkurrenten kommen aus Amerika.» Die Branche funktioniere entweder über die Spezialisierung einzelner Anbieter oder als «Megascale Business»: Ein Fonds mit 200 Millionen Franken brauche kaum mehr Infrastruktur als einer mit 100 Millionen. Wachstum sei der Imperativ der Industrie, sagt er.
Hinzu kommt Druck auf die Margen. Global werden laut Müller-Wegner zwischen 500 Milliarden und einer Billion US-Dollar von aktiven in passive Aktienanlagen umgeschichtet. Bei den Alternatives, die in der Schweiz bereits über 30 Prozent der Anlagen ausmachen, sinken die Gebühren sogar am schnellsten. «Die ‹two and twenty›, die Hedgefonds-Manager vor zwanzig Jahren kassiert haben, sind passé.» Ohne Skalierung verliere die ganze Branche an Profitabilität.
Der Standort Schweiz braucht deshalb Wachstum im Ausland. Das Asset Management müsse sich als Exportindustrie verstehen. Dabei stehen ihm strukturelle Nachteile im Weg: Schweizer Fonds sind in der EU nicht für den öffentlichen Vertrieb zugelassen. Bei international gemischten Investorengruppen greife man deshalb fast immer auf einen Luxemburger Fonds zurück.
Er sei ein «sehr Liberaler», sagt Müller-Wegner. Vor zehn, fünfzehn Jahren hätte er bei der Forderung nach Industriepolitik abgewunken. Heute sei die Welt aber in Blöcke zerfallen, überall werde Industriepolitik betrieben. Er verlange keine Subventionen. Aber Regulator und Verwaltung sollten zwei Ziele verfolgen: die Sicherheit des Finanzplatzes und seine Wachstumsmöglichkeiten. So messe die britische FCA die Wettbewerbsfähigkeit mit eigenen KPI, auch Singapur und Hongkong arbeiteten eng mit der Industrie zusammen.
In der Schweiz neige man dagegen dazu, Risiken überzugewichten und mit einem «Swiss Finish» die Profitabilität zu senken. Von der Politik seien gute Rahmenbedingungen für das Wachstum des Schweizer Asset Managements wichtig. Seine Kernaufgabe sei es, Politik und Bevölkerung den Mehrwert der Branche zu zeigen: Sie investiere Gelder, damit künftige Generationen in Sicherheit und Würde leben könnten.
Konkret nennt Müller-Wegner die Stempelsteuer als eines der grössten Probleme. Sie führe dazu, dass das Trading für ausländische Kunden im Ausland abgewickelt werde. Als die Margen hoch waren, sei die Umsatzabgabe weniger ins Gewicht gefallen. Heute gebe es einen S&P-500-ETF für drei Basispunkte, während die Umsatzabgabe bei ausländischen Vehikeln 15 Basispunkte beim Kauf und nochmals beim Verkauf betrage. Im Vergleich zur Verwaltungsgebühr sei das erheblich.
Adrian Schatzmann, CEO der AMAS, begrüsst die Arbeitsgruppe des Staatssekretariats für internationale Finanzfragen (SIF), die die Finanzmarktregulierung auf ihre Wirkung hin überprüft. Mit Blick nach vorn sieht er aber «dunkle Wolken am Horizont»: Diskutiert werde nicht eine Abschaffung, sondern eine Ausweitung der Stempelsteuer. Dazu kommt die Finanzplatz-Initiative, die Finanzierungen für die Erschliessung neuer fossiler Vorkommen verbieten will. Der Bundesrat hat sie im August ohne Gegenvorschlag abgelehnt. Und schliesslich die Lex Koller.
Der Nationalrat hat in der Herbstsession eine Motion von Thomas Aeschi (SVP) gutgeheissen, die die Lockerungen der Lex Koller der letzten vierzig Jahre rückgängig machen will. Als Nächstes befasst sich die Rechtskommission des Ständerats damit. Würden kotierte Immobilienfonds für Ausländer gesperrt, müssten diese Fonds und auch Immobilienaktien laut Müller-Wegner von der SIX wohl dekotiert werden.
Die Folgen wären laut Müller-Wegner gravierend. Die börsenkotierten Immobilienfonds würden zu rund 80 Prozent von Pensionskassen gehalten. Ihr Agio von 15 bis 18 Milliarden Franken, das heute in den Büchern der Vorsorgeeinrichtungen stehe, würde vernichtet. Für Immobilienfonds wäre ein Delisting noch vergleichsweise einfach, weil sie über den Primärmarkt funktionieren könnten. Bei Immobilienaktien sei völlig unklar, was passieren würde. «Ich glaube, das hat sich im Detail niemand wirklich überlegt.» Sorgen bereitet ihm die «unheilige Allianz» aus SVP und SP. Wenn diese sich zusammenfinde, lasse sich schwer voraussagen, «wo die ganze Reise hingeht».
Auch inhaltlich hält Schatzmann die Vorlage für verfehlt: Der Handel am Sekundärmarkt berühre die Immobilie gar nicht. Schliesse man ausländische Investoren aus, fehle Kapital, und es werde weniger gebaut. «Man schiesst sich hier ins eigene Bein.» Das Grundproblem sei die Angebotsseite, ergänzt Müller-Wegner. Er selbst habe für die Sanierung eines bestehenden Hauses anderthalb Jahre auf die Baubewilligung warten müssen.
Dass die Schweiz trotz allem attraktiv ist, zeige der Zuzug grosser angelsächsischer Häuser. Die bestbezahlten Fondsmanager der Branche, jene der Hedgefonds, kämen zunehmend in die Schweiz, sagt Schatzmann. Millennium Management ist in Genf und Zug präsent, Brevan Howard und Taula Capital in Genf. Capula hat Anfang 2026 eine Niederlassung in Zug eröffnet, Balyasny baut dort einen Standort auf. Schonfeld Strategic Advisors will gemäss Bloomberg noch 2026 ein Büro in Zürich eröffnen, unter anderem mit zwei früheren Millennium-Portfoliomanagern.
Ähnlich sieht es bei den Private-Markets-Häusern aus: KKR hat Ende 2023 ein Büro in Zürich eröffnet und es seither ausgebaut. Apollo eröffnete 2025 einen Zürcher Standort mit dem Ziel, dort in drei bis fünf Jahren 50 Mitarbeitende zu beschäftigen. Blue Owl hat im September 2026 sein erstes Schweizer Büro in Zürich angekündigt.
Müller-Wegner warnt dennoch vor Selbstzufriedenheit. In Norditalien, rund um Como und Mailand, hätten sich in den letzten Jahren viele Private-Equity-Partner aus London niedergelassen, angezogen von der Pauschalbesteuerung. Für alternative Manager müsse nicht nur die Infrastruktur für die Firmen stimmen, sondern auch das Umfeld für die gut bezahlten Investmentmanager. Gelassen bleibt er trotzdem: «Competition is the best thing. It keeps you on your toes.»
Chancen sieht der neue AMAS-Präsident vor allem bei Investments in Infrastruktur. Energie, Verkehr und weitere Bereiche brauchen in der Schweiz bis 2050 schnell einmal 50 bis 100 Milliarden Franken. Bisher habe die öffentliche Hand Infrastruktur finanziert, von den Gemeinden bis zum Bund. Angesichts der Finanzlage werde das nicht so bleiben. «Das Kapital wäre effektiv da, um solche Investitionen privat oder als Public-Private-Partnership zu finanzieren», sagt Müller-Wegner. Die Mittel kämen vor allem von Pensionskassen. «Das ist eigentlich ein Win-win.»