30.10.2026, 14:46 Uhr
Die Aussicht auf steigende Zinsen in Europa und den USA setzt Edelmetalle unter Druck. Gold fiel am Freitag in London auf 3'937 US-Dollar je Feinunze, Silber rutschte unter 50 US-Dollar.
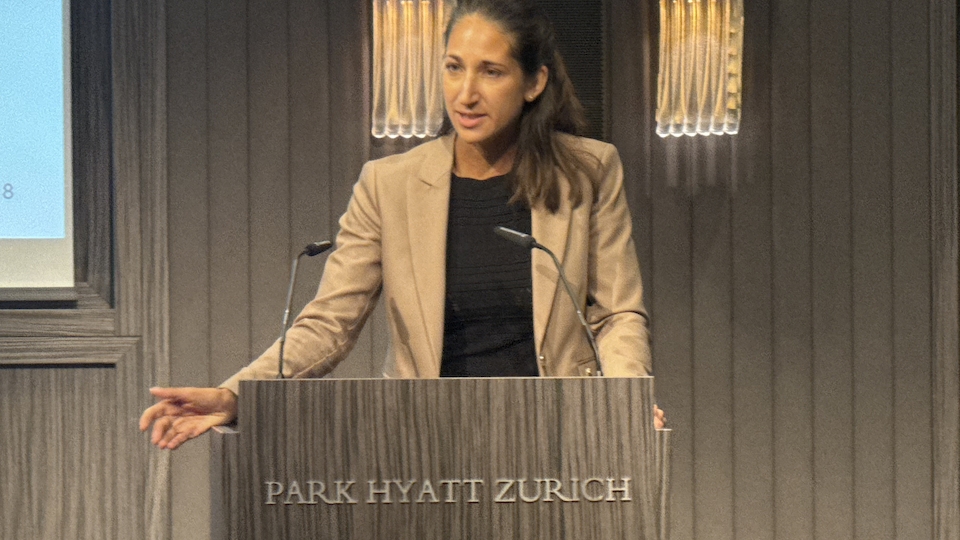
Zum 40-Jahr-Jubiläum zeigte sich am Jahreskongress des Verbands Schweizerischer Vermögensverwalter (VSV) eine Branche, die sehr gut dasteht und wächst. Gleichzeitig kämpft sie mit einem anspruchsvollen Anlageumfeld und einer hohen Regulierungsdichte. Staatssekretärin Daniela Stoffel betonte die starke Stellung der Schweiz im internationalen Umfeld und forderte die Branche auf, sich in die Regulierungsdebatte einzubringen. BIZ-Ökonom Andreas Schrimpf zeigte, wo das Finanzsystem verwundbar ist.
Unter dem Motto «Investieren im Zeitalter des Wandels» trafen sich unabhängige Vermögensverwalter am 30. Oktober 2026 im Park Hyatt Zürich. Geopolitik, Weltwirtschaft und künstliche Intelligenz standen im Zentrum, und damit die Frage, was diese Umbrüche für Regulierung und Portfoliomanagement bedeuten.
VSV-Geschäftsführerin Vivien Jain setzte den Akzent zum Auftakt auf die Aufsicht. Das heutige System weise Ineffizienzen auf. Der Verband hinterfrage es kritisch, wolle aber konstruktiv an Lösungen arbeiten. Das Eidgenössische Finanzdepartement (EFD) hat eine externe Arbeitsgruppe zur Optimierung der Finanzmarktregulierung eingesetzt. Der VSV will dort Vorschläge für eine effizientere und günstigere Aufsicht einbringen.
Parallel läuft eine Umfrage zur Entwicklung der Aufsichtskosten. Sie richtet sich an alle Vermögensverwalter in der Schweiz, nicht nur an VSV-Mitglieder. Es gehe nicht ums Datensammeln, betonte Jain, sondern darum, Fakten zu schaffen, mit denen sich politisch argumentieren lasse. Sie rief die Anwesenden auf, den Fragebogen auszufüllen.
Daniela Stoffel, Staatssekretärin für internationale Finanzfragen (SIF), nahm den Ball auf. Der Schweiz gehe es bemerkenswert gut: hohe Steuereinnahmen, eine lebendige Exportindustrie, ein starker Forschungsstandort und stabile politische Verhältnisse. Eine Flanke sieht Stoffel dort, wo es um Macht geht, also bei Lieferketten und bei der Abschottung von Märkten.
Ihr Appell an die Branche war deutlich. Finanzmarktregulierung solle Stabilität, Funktionsfähigkeit, Integrität und Kundenschutz sichern, und zwar verhältnismässig, zielgerichtet und möglichst kostengünstig. Dafür brauche der Bund aber Zahlen aus der Praxis, zu den Kosten ebenso wie zum Nutzen. Wie schwierig das sei, zeige eine Regulierungsfolgenabschätzung zu den Liquiditätsanforderungen im Too-big-to-fail-Paket: Von den Kantonalbanken hätten genau zwei geantwortet. Stoffel sprach von einem Kollektiv- und Trittbrettfahrerproblem.
Verbände seien eine wichtige Stimme, solange sie sich auf wenige klare Prioritäten einigen könnten. Standardantworten in Vernehmlassungen brächten wenig, eine fundierte Rückmeldung mit Kosten-Nutzen-Analyse sei dagegen «Gold wert». Ihr Rat an die Vermögensverwalter: «Wehren Sie sich, zeigen Sie uns die Kosten auf.» Und: «Übernehmen Sie Verantwortung.»
Stoffel skizzierte drei laufende Projekte. Die Arbeitsgruppe zur Optimierung der Finanzmarktregulierung soll Inkonsistenzen in den Gesetzen bereinigen und aufzeigen, wo Regulierung mehr kostet, als sie nützt. Stoffel sprach von einem «Hausputz». Der Bericht wird im nächsten Sommer erwartet. Ob daraus eine Gesetzesvorlage, einzelne Vorschläge oder eine Sammlung für künftige Revisionen entsteht, entscheide das EFD. Stoffel ermunterte die Branche, auch Fragen zu beantworten, die gar nicht gestellt wurden.
Zweitens läuft eine Kapitalmarktanalyse, die alle Rahmenbedingungen prüft und auch die Steuerfragen nicht ausklammern werde. Drittens aktualisiert der Bund die Finanzmarktstrategie des Bundesrats mit den Polen Stabilität und Innovation. Eine Stablecoin-Regulierung geht ins Parlament. Als nächste Herausforderung sieht Stoffel tokenisierte Vermögenswerte.
Mit Blick auf die EU warnte sie davor, den Einzelfall zu regulieren. Mit 27 Mitgliedstaaten wolle jedes Land seine Situation in den Regeln wiederfinden. Wenn das auch in der Schweiz passieren würde, «wäre das das Schlimmste».
Andreas Schrimpf, Head of Financial Markets bei der Bank für Internationalen Zahlungsausgleich (BIZ), sprach über langsame, aber folgenreiche Verschiebungen im Finanzsystem und betonte, dass er persönliche Ansichten vertrete. Er nannte vier Felder: die Folgen des KI-Booms, die Staatsfinanzen, den Aufstieg der Nichtbanken und die Geopolitik mit ihren Auswirkungen auf den Dollar. Seine zentrale These: KI-Boom und hohe Staatsschulden machen das Finanzsystem verwundbar, auch wenn es sich bisher als bemerkenswert widerstandsfähig erwiesen hat.
Der KI-Boom treibe die Investitionen und die Weltwirtschaft, führe aber zu einer starken Konzentration der globalen Aktienindizes auf wenige grosse Tech-Konzerne und damit zu Klumpenrisiken. Weil immer mehr US-Haushalte Aktien halten, könnte eine Korrektur über Vermögenseffekte direkt auf den Konsum durchschlagen. In der Produktivität zeige sich der Wandel bisher erst ansatzweise. Die Bewertungen seien hoch, aber noch entfernt von jenen der Dotcom-Blase. Sorgen bereitet Schrimpf die zunehmende Verflechtung bei der Finanzierung der Hyperscaler, etwa durch Leasingkonstruktionen, die aus den Bilanzen ausgelagert werden, um die Kreditratings zu schützen.
Bei den Staatsfinanzen zeigte Schrimpf einen klaren Bruch. Bis zur globalen Finanzkrise wuchs die Verschuldung in den grossen Industriestaaten vor allem im Privatsektor. Seither steigen die Staatsschulden deutlich schneller, mit einem zusätzlichen Schub durch die Covid-Krise. Gleichzeitig ziehen sich preisunempfindliche Käufer wie die Reservemanager der Zentralbanken zurück. An ihre Stelle treten private Investoren, darunter Hedgefonds mit hohem Hebel.
Beim sogenannten Basis-Trade halten diese Fonds Anleihen, verkaufen Futures und finanzieren die Position über Repos mit sehr tiefen Abschlägen. Die grössten Hedgefonds zahlten faktisch gar keinen Haircut, das mögliche Leverage sei damit praktisch unbegrenzt. Im Stressfall drohten Margin Calls und sich selbst verstärkende Verkaufsspiralen. Notenbanken mussten in der Vergangenheit bereits eingreifen, etwa während Covid oder in der britischen LDI-Krise. Das Phänomen beschränke sich nicht auf die USA, sondern zeige sich zunehmend auch in anderen Märkten.
Für Schweizer Anleger besonders relevant war der Teil zum US-Dollar. Er bleibe die zentrale Leitwährung im Finanzsystem. Bei den Währungsreserven der Zentralbanken sei sein Anteil aber rückläufig: 1999 lag er laut Schrimpf bei 71 Prozent. Profitiert hätten weder der Euro noch der Renminbi, sondern eher kleinere, höher verzinste Währungen.
Entscheidender für Portfolios: Seit dem «Liberation Day» im April 2025 habe der Dollar seine Rolle als natürliche Absicherung weitgehend eingebüsst. Früher wertete er in Börsenkrisen typischerweise auf. Im April 2025 fiel er dagegen gleichzeitig mit den Aktienmärkten, Schrimpf sprach von einem «Double Whammy». Hinzu kommen die hohen Kosten für Dollarabsicherungen, die sich für Schweizer Investoren aus der grossen Zinsdifferenz zu den USA ergeben. Damit stelle sich die Frage nach der richtigen Hedge Ratio neu.
Auch andere Diversifikationsquellen haben an Verlässlichkeit verloren. Die negative Korrelation zwischen Aktien und Anleihen funktioniere im aktuellen Inflationsumfeld nicht mehr zuverlässig. Gold sei zuletzt stark gestiegen, habe sich aber eher wie ein Risiko-Asset verhalten, mit positiver Korrelation zu Aktien. Die Frage, was heute noch sichere Häfen sind, sei für die strategische Anlage zentral, auch für die Schweiz mit ihren hohen Auslandvermögen.
Bei der Tokenisierung verfolgt die BIZ den Ansatz, dass Zentralbanken mit sicherem digitalem Geld das Fundament liefern, auf dem tokenisierte Bankeinlagen aufbauen können. Im Projekt Agorá arbeiten rund 40 Finanzinstitute mit, auch die Schweizerische Nationalbank ist beteiligt.
Im Panel, moderiert von Markus Wintsch (swisspartners), ging es um die Folgen für das Portfoliomanagement. Reto Hintermann, Head of Outsourced CIO bei Julius Bär, sieht in den geopolitischen Spannungen die Bestätigung eines Trends seit der Pandemie. Die lange Phase von Globalisierung, Digitalisierung und sinkenden Zinsen sei vorbei. Staaten verschuldeten sich weiter, Konflikte müssten finanziert werden, die Realzinsen und damit die Kapitalkosten stiegen, verstärkt durch den KI-Investitionszyklus. Strategisch brauche es deshalb einen stärkeren Fokus auf Realwerte wie Infrastruktur, Immobilien und Aktien.
Daniel Rupli, Head of Advisory bei Lombard Odier, erinnerte daran, dass rund 90 Prozent der Performance aus der strategischen Asset Allocation stammen. Die taktische Allokation sei aber für Berater entscheidend: Sie liefere die Geschichten, mit denen sie aktiv auf Kunden zugehen.
Michael Iten von Vanguard warnte davor, die Wahl zwischen aktivem und passivem Anlegen als Glaubensfrage zu behandeln. In hoch effizienten Aktienmärkten sei eine dauerhafte Outperformance schwierig. Im fragmentierten Obligationenmarkt hätten aktive Manager mehr Spielraum, was sich in jüngsten Zuflüssen in aktive Anleihenfonds in Europa zeige. Entscheidend sei, wo ein günstiges, breites Marktexposure genüge und wo ein Manager nach Gebühren tatsächlich Mehrwert liefern könne.