23.10.2026, 08:41 Uhr
Die auf den Gesundheitssektor fokussierte Beteiligungsgesellschaft HBM Healthcare Investments hat im ersten Halbjahr 2026/27 den Gewinn massiv gesteigert. Konkret stieg der Gewinn auf 176,7 Millionen Franken nach 95,6...
J.P. Morgan wirbt in seinen neuen Langfristprognosen für ein «60/40+»-Portfolio mit 30 Prozent alternativen Anlagen. Wer genau hinschaut, findet allerdings keinen Nachruf auf die klassische Mischung – sondern eine Aufwertung. Und ein Kleingedrucktes, das institutionelle Anleger kennen sollten.
Seit dem Crashjahr 2022, als Aktien und Anleihen gleichzeitig zweistellig verloren, wird das 60/40-Portfolio regelmässig totgesagt. Nun scheint ausgerechnet J.P. Morgan Asset Management den Sargnagel zu liefern: Ein Portfolio mit 30 Prozent diversifizierten Alternativen soll 7,5 Prozent pro Jahr abwerfen, bei einer um gut ein Fünftel höheren Sharpe Ratio.
Doch die These vom Müllhaufen der Geschichte hält den eigenen Zahlen des Hauses nicht stand. Die erwartete Rendite des klassischen 60/40-Portfolios steigt in der neuen Ausgabe von 6,4 auf 7,0 Prozent. Begraben wird hier nichts. Verkauft wird ein Upgrade.
Schauen wir doch genaure hin: Die Long-Term Capital Market Assumptions 2027 erschienen am 19. Oktober 2026, bereits in der 31. Ausgabe. Sie enthalten Rendite-, Risiko- und Korrelationsannahmen für über 200 Anlageklassen in mehr als 20 Basiswährungen, erarbeitet von über 90 Portfoliomanagern, Ökonomen und Analysten. Der Horizont beträgt zehn bis 15 Jahre. «2027» bezeichnet also die Ausgabe, nicht eine Prognose für das Börsenjahr 2027.
Das Haus verknüpft drei Kräfte: wirtschaftlichen Nationalismus, die beschleunigte Verbreitung neuer Technologien und eine Neuverdrahtung der globalen Kapitalströme. Das reale Wachstum der US-Wirtschaft wird neu mit 2,1 Prozent pro Jahr angesetzt. Den Produktivitätsschub durch KI erwartet J.P. Morgan graduell, am stärksten «in den 2030er-Jahren und darüber hinaus».
«Die Weltwirtschaft tritt in einen kräftigen Investitionszyklus ein, getragen von der Verbreitung von KI und steigender Produktivität», lässt sich David Kelly, Chief Global Strategist von J.P. Morgan Asset Management, zitieren. Grace Peters, Global Co-Head of Investment Strategy der J.P. Morgan Private Bank, setzt den Akzent anders: «Rendite zählt, aber sie ist nicht mehr die ganze Geschichte.»
Alle Zahlen beziehen sich auf US-Dollar und sind Modellannahmen. J.P. Morgan hält ausdrücklich fest, dass sie keine Anlageempfehlung darstellen.
Das Referenzportfolio von J.P. Morgan besteht aus 60 Prozent globalen Aktien (MSCI ACWI) und 40 Prozent US-Anleihen (US Aggregate). Für diese Mischung steigt die erwartete Rendite um 0,6 Prozentpunkte auf 7,0 Prozent pro Jahr. Beide Bausteine tragen dazu bei.
Auf der Anleihenseite liegt die Prognose für globale Aggregate-Anleihen bei 5,3 Prozent, laut J.P. Morgan dem höchsten Wert seit rund zwei Jahrzehnten. Mittelfristige US-Staatsanleihen kommen auf 4,6 Prozent, US-Investment-Grade-Unternehmensanleihen auf 6,1 Prozent. Die 40 Prozent im klassischen Portfolio sind damit wieder ein echter Ertragsbaustein und nicht blosser Ballast.
Auf der Aktienseite hebt J.P. Morgan die Erwartung für US-Large-Caps um 0,8 Prozentpunkte auf 7,5 Prozent an, für globale Aktien von 7,0 auf 7,5 Prozent. Schwellenländeraktien fallen mit 7,1 Prozent neu hinter die entwickelten Märkte zurück.
Das eigentliche Argument gegen ein reines 60/40 ist deshalb nicht die Rendite, sondern die Korrelation. Die Beziehung zwischen Aktien und Anleihen werde «positiver und instabiler», schreibt J.P. Morgan. Genau das war 2022 das Problem: Anleihen fingen die Aktienverluste nicht auf. Das Haus folgert daraus, dass 60/40 nicht mehr genügend diversifiziert. Von «tot» ist nirgends die Rede.
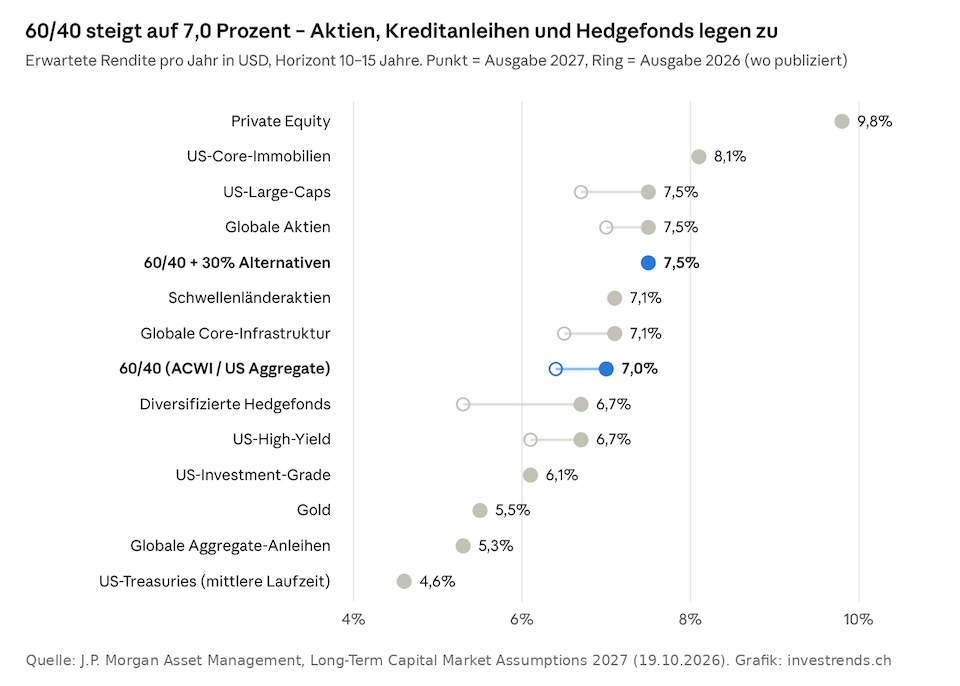
Private Equity bleibt mit 9,8 Prozent die renditestärkste Anlageklasse im Modell, Hedgefonds legen mit plus 1,4 Prozentpunkten am stärksten zu.
Die Schlagzeile lautet: Mit 30 Prozent diversifizierten Alternativen steigt die erwartete Rendite auf bis zu 7,5 Prozent, die Sharpe Ratio verbessert sich um 21 Prozent. Auf der Studienseite wird es differenzierter. «Renditesteigerer» wie Private Equity, Venture Capital und Direct Lending heben die Rendite um 0,8 Prozentpunkte, die Sharpe Ratio aber nur um 11 Prozent. «Diversifikatoren» wie Hedgefonds, Gold und Infrastruktur verbessern die Sharpe Ratio um 22 Prozent, lassen die Rendite aber in etwa unverändert.
Anleger müssen sich also entscheiden: mehr Rendite oder ein besseres Rendite-Risiko-Verhältnis. Beides in voller Höhe gibt es auch im Modell nicht.
Drei Einschränkungen sind für die Einordnung zentral:
Hinzu kommt ein Interessenkonflikt, der die Zahlen nicht widerlegt, aber eine unabhängige Prüfung nötig macht: J.P. Morgan ist selbst einer der grössten Anbieter von Private Equity, Immobilien, Infrastruktur und Hedgefonds-Lösungen. Die korrekte Lesart lautet daher nicht «Institutionelle sollten 30 Prozent Alternativen halten», sondern: Unter den Annahmen von J.P. Morgan kann ein bestimmter Alternativen-Mix das modellierte Rendite-Risiko-Verhältnis verbessern.
Die zentrale überprüfbare These der Studie betrifft die USA. «Gewinnmargen von über 15 Prozent» treiben die Prognose für US-Large-Caps auf 7,5 Prozent, schreibt J.P. Morgan. Gleichzeitig räumt das Haus ein, dass die Bewertungen «wenig Puffer» bieten und Portfolios zunehmend auf das Technologiethema konzentriert sind. Die Frage lautet also: Können US-Unternehmen ihre Rekordmargen über ein Jahrzehnt halten, und wie viel des KI-Nutzens fällt den heutigen Aktionären zu?
Der Vergleich mit anderen grossen Häusern zeigt: Höhere Anleihenrenditen sind Konsens. Wie viel Aktien zusätzlich bringen, ist dagegen umstritten.
| Haus | Stand / Horizont | Kernaussage |
|---|---|---|
| J.P. Morgan | Oktober 2026 / 10–15 Jahre | US-Large-Caps 7,5 Prozent, 60/40 in USD 7,0 Prozent; starker KI- und Margenoptimismus |
| Vanguard | Modelllauf 30.9.2026 / 10 Jahre | US-Aktien 4,8 bis 6,8 Prozent, US-Aggregate-Anleihen 5,1 bis 6,1 Prozent |
| BlackRock | August 2026 / 10 Jahre | Übergewicht Aktien entwickelter Märkte und Schwellenländer, Untergewicht High Yield; Szenarien statt Punktprognose |
| AQR | Januar 2026, Daten Ende 2025 / 5–10 Jahre | Globales 60/40 real 3,4 Prozent; Risikoprämien bleiben komprimiert |
Der schärfste Kontrast kommt aus Pennsylvania. Vanguard erwartet für den breiten US-Aktienmarkt 4,8 bis 6,8 Prozent pro Jahr, also selbst am oberen Ende weniger als J.P. Morgan. Auch Vanguard hat seine Prognose zuletzt angehoben, wegen etwas tieferer Bewertungen sowie stärkerer Gewinne und Margen. Bemerkenswert: Hochwertige US-Anleihen liegen mit 5,1 bis 6,1 Prozent in derselben Grössenordnung wie Aktien. Daraus lässt sich eher ein Argument für den 40-Prozent-Teil des klassischen Portfolios ableiten als gegen ihn.
BlackRock teilt den KI-Optimismus und rechnet mit drei Szenarien: einem Basisfall, einem KI-Produktivitätsboom und einem Anstieg der globalen Risikoprämien durch geopolitische Fragmentierung. Bei Privatmarktanlagen setzt BlackRock einen Akzent, der in der 30-Prozent-Debatte fehlt: Die Grösse der Allokation hängt vom Liquiditätsrisiko ab, das sich aus dem Cashflow-Bedarf des Anlegers ergibt.
AQR beziffert die erwartete reale Rendite eines globalen 60/40-Portfolios auf 3,4 Prozent. Die Zahl ist inflationsbereinigt und darf nicht direkt neben die 7,0 Prozent von J.P. Morgan gestellt werden. Selbst mit einer Inflation von 2 bis 2,5 Prozent landet man aber grob bei 5,5 bis 6 Prozent nominal (Rechnung der Redaktion), und das bei anderem Horizont und Stichtag. Die Botschaft von AQR: Risikoprämien bleiben knapp, ein 60/40 liegt real weiterhin klar unter dem langfristigen historischen Schnitt.
Für eine Anlagekommission in Zürich oder Bern ist die 7-Prozent-Schlagzeile kaum direkt verwendbar. Sie gilt für ein USD-Portfolio mit US-Anleihen. Wer die Studie nutzen will, sollte vier Schritte gehen:
Vom Modell zur Entscheidung ist es ein weiter Weg. Die Studie liefert einen konsistenten Referenzrahmen aus Renditen, Risiken und Korrelationen. Die Antwort auf die Frage nach der richtigen Allokation liefert sie nicht.
J.P. Morgan schiesst die 60/40-Strategie nicht auf den Müllhaufen der Geschichte. Nach den eigenen Zahlen des Hauses ist sie heute sogar attraktiver als vor einem Jahr. Was J.P. Morgan in Frage stellt, ist ihre Diversifikationswirkung in einer Welt, in der Aktien und Anleihen häufiger gemeinsam fallen.
Die Antwort darauf, 30 Prozent Alternativen, ist eine Modellrechnung vor Kosten aus dem Haus eines grossen Alternatives-Anbieters. Sie verdient eine ernsthafte Prüfung, aber keine unbesehene Übernahme. Das 60/40-Portfolio bleibt, was es immer war: kein Heilsversprechen, aber ein robuster, günstiger und liquider Referenzpunkt, an dem sich jede komplexere Allokation erst einmal messen lassen muss.
Quellen: J.P. Morgan AM, Medienmitteilung LTCMA 2027, J.P. Morgan AM, LTCMA-Studie, Vanguard, BlackRock, AQR