03.11.2026, 08:04 Uhr
Die weltweite Goldnachfrage ist im dritten Quartal leicht auf 1'369 Tonnen gesunken. Dank des hohen Preises stieg ihr Wert aber um 22 Prozent auf 188 Milliarden US-Dollar. Zentralbanken kauften so viel wie seit Ende...
Vermögende in der Schweiz verteilen ihr Geld im Schnitt auf 3,3 Banken, und ein Viertel hat in den letzten fünf Jahren die wichtigste Anlagebank gewechselt. Eine Studie der Hochschule Luzern und der Luzerner Kantonalbank zeigt zudem: Auch Kundinnen und Kunden mit viel Finanzwissen wollen beraten werden.
Private-Banking-Kunden legen ihr Geld anders an als der Durchschnitt der Bevölkerung. 99 Prozent der Befragten mit einem freien Vermögen von mehr als 1 Million Franken investieren in Wertschriften. In der Gesamtbevölkerung sind es 52 Prozent. Das zeigt die Studie «Private Banking in der Schweiz – Anlageverhalten, Erwartungen und Zufriedenheit vermögender Personen» des Instituts für Finanzdienstleistungen Zug (IFZ) der Hochschule Luzern (HSLU) und der Luzerner Kantonalbank (LUKB). Befragt wurden im Mai 2026 online 307 in der Schweiz wohnhafte Personen zwischen 38 und 90 Jahren.
90 Prozent der Befragten halten Aktien, 68 Prozent Anlagefonds und 39 Prozent Optionen, Derivate oder strukturierte Produkte. In der Gesamtbevölkerung investieren lediglich 35 Prozent in Aktien und rund ein Drittel in Anlagefonds. Die Vermögenden interessieren sich stärker für die Finanzmärkte, schätzen ihr Wissen höher ein und lassen sich von kurzfristigen Verlusten weniger beunruhigen.
«Zwischen Vermögen und der Angst vor Verlusten bei Investitionen besteht wohl eine wechselseitige Beziehung», sagt Studienautor Simon Amrein von der HSLU, der die Studie zusammen mit Anastasia Steinberger von der LUKB verfasst hat. Ein höheres Vermögen könne Verluste abfedern und so die Risikoscheu senken. Umgekehrt könne eine höhere Risikobereitschaft langfristig auch zu einem grösseren Vermögen beitragen.
Neben den traditionellen Anlagen sind auch Sachwerte und alternative Anlagen verbreitet. 75 Prozent der Befragten besitzen eine selbstbewohnte Liegenschaft, 53 Prozent investieren indirekt in Immobilien, 24 Prozent halten Renditeliegenschaften. Fast die Hälfte (46 Prozent) besitzt Gold. Private-Debt- oder Private-Equity-Fonds haben 32 Prozent im Portfolio. Kryptoanlagen und Kunst kommen je auf 8 Prozent.
| Anlageklasse | Anteil der Befragten |
|---|---|
| Aktien | 90 Prozent |
| Selbstbewohnte Liegenschaften | 75 Prozent |
| Anlagefonds | 68 Prozent |
| Indirekte Immobilienanlagen | 53 Prozent |
| Obligationen | 52 Prozent |
| Gold | 46 Prozent |
| Optionen, Derivate und strukturierte Produkte | 39 Prozent |
| Festgeld | 34 Prozent |
| Private-Debt-/Private-Equity-Fonds | 32 Prozent |
| Renditeliegenschaften | 24 Prozent |
| Weitere Rohstoffe | 17 Prozent |
| Weitere Edelmetalle | 13 Prozent |
| Darlehen direkt an Unternehmen | 12 Prozent |
| Direktbeteiligungen an anderen Unternehmen | 12 Prozent |
| Eigenes Unternehmen | 10 Prozent |
| Kryptoanlagen | 8 Prozent |
| Kunst | 8 Prozent |
Quelle: HSLU/LUKB, n=307
Die Studie unterscheidet vier Typen: konventionelle, kapitalmarktorientierte, immobilienorientierte und unternehmerische Anlegerinnen und Anleger. «Die vier Typen unterscheiden sich in ihrem Interesse an Finanzthemen und ihrem Bedürfnis nach persönlichem Austausch mit der Bank», sagt Amrein. Das zeige sich in der Zusammensetzung und Breite der gewählten Anlageklassen.
Für die Banken folgt daraus eine differenzierte Beratung. Die Bank müsse die Ausgangslage der Kundinnen und Kunden in der Tiefe verstehen, also Anlegertyp, Lebenssituation und Ziele, sagt Désirée von Michaelis, Mitglied der Geschäftsleitung der LUKB und verantwortlich für das Private Banking. Daraus sei eine langfristige Vermögensstrategie abzuleiten. «Erst anschliessend geht es um eigentliche Anlageberatung.»
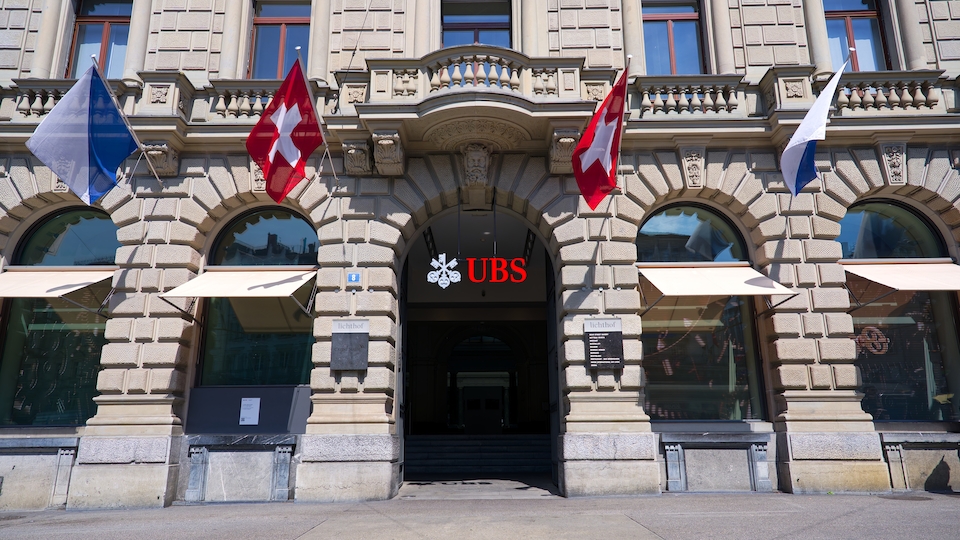
Die Befragten unterhalten durchschnittlich 3,3 Bankbeziehungen. Nur bei rund der Hälfte ist die Hauptbank für den Zahlungsverkehr auch die wichtigste Bank für Anlagen. Als Haupt-Anlagebank liegt die UBS mit 27 Prozent vorne, gefolgt von den Kantonalbanken mit 21 Prozent. Zusammen kommen sie auf 48 Prozent. Privatbanken sind für 11 Prozent die wichtigste Anlagebank, als Hauptbank für den Zahlungsverkehr aber nur für 3 Prozent.
| Bankengruppe | Haupt-Anlagebank | Hauptbank |
|---|---|---|
| UBS | 27 Prozent | 32 Prozent |
| Kantonalbanken | 21 Prozent | 29 Prozent |
| Weitere Banken | 20 Prozent | 13 Prozent |
| Privatbanken | 11 Prozent | 3 Prozent |
| Raiffeisen | 6 Prozent | 10 Prozent |
| Broker | 6 Prozent | 1 Prozent |
| PostFinance | 4 Prozent | 7 Prozent |
| Regionalbanken/Sparkassen | 2 Prozent | 3 Prozent |
| Digitalbanken | 1 Prozent | 0 Prozent |
Quelle: HSLU/LUKB; Haupt-Anlagebank n=297, Hauptbank n=307
Trotz der starken Stellung der beiden Gruppen ist der Markt in Bewegung. Rund ein Viertel der Befragten hat die Haupt-Anlagebank in den letzten fünf Jahren gewechselt. Die Autoren sehen einen möglichen Zusammenhang mit dem Wegfall der Credit Suisse. Jüngere Vermögende ergänzen ihre Hauptbank zudem häufiger mit Digitalbanken oder Brokern. Als Haupt-Anlagebank konnten sich diese aber (noch) nicht etablieren.
Finanzkompetenz und Beratungsbedarf schliessen sich nicht aus. Mehr als ein Drittel der Befragten wünscht sich, unabhängig vom eigenen Wissen, mindestens einmal pro Quartal Kontakt mit der Anlageberaterin oder dem Anlageberater. Entscheidend sei aber nicht möglichst viel Kontakt, sondern eine auf die Bedürfnisse abgestimmte Frequenz, so die Studie.
Im Durchschnitt verwalten die Befragten 46 Prozent ihres Wertschriftenvermögens selbst, 22 Prozent im Rahmen einer Anlageberatung und 32 Prozent über Vermögensverwaltungsmandate. 54 Prozent kombinieren mehrere Betreuungsmodelle.
«Die Studie zeigt auf, dass auch Personen mit hoher Finanzkompetenz Beratung durch die Bank nachfragen. Das beobachten wir auch in unserem Tagesgeschäft», sagt von Michaelis. Beratung habe deshalb auch die Aufgabe, Finanzkompetenz auf- und auszubauen und für Kunden mit grossem Finanzwissen ein «Sparringpartner auf Augenhöhe» zu sein.
Einen Mehrwert sehen die Befragten vor allem in Qualität, Vertrauen, Stabilität der Bank und transparenter Kommunikation. Für eine gute Bankbeziehung zählen in erster Linie die fachliche Kompetenz und eine vertrauensvolle Beziehung zur Beraterin oder zum Berater. Exklusive Veranstaltungen oder Netzwerke spielen eine deutlich geringere Rolle.