13.11.2026, 09:17 Uhr
Die Produzenten- und Importpreise in der Schweiz sind im Oktober deutlich gestiegen. Haupttreiber waren teurere Energieträger wie Erdöl, Erdgas und Mineralölprodukte. Auf Jahresbasis liegt der Index damit wieder im...
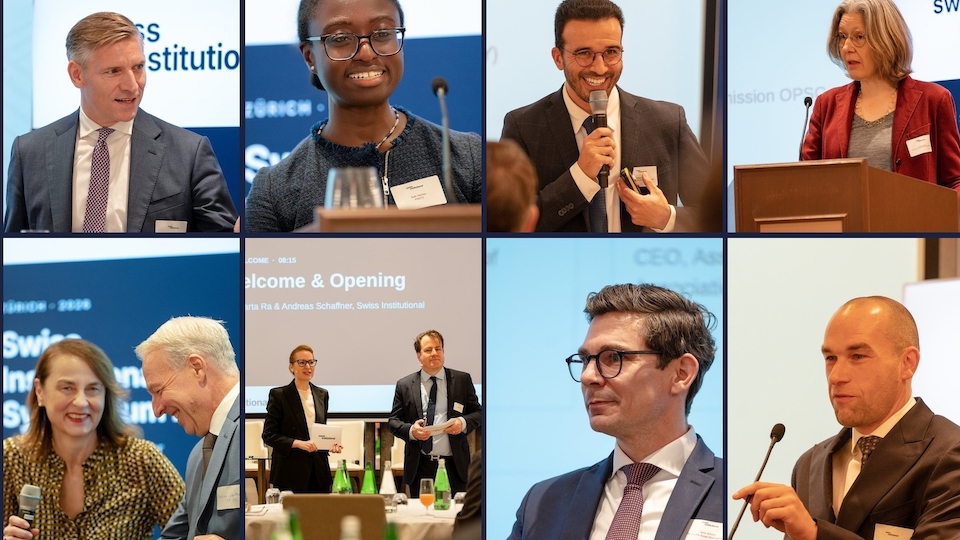
Beim ersten Swiss Institutional Symposium, welches am 10. November im Mandarin Oriental Savoy in Zürich stattfand, ging es einen Tag lang um Aufsicht und Governance, um Allokation in Zeiten steigender Zinsen und um die Frage, wie Pensionskassen ihr Portfolio für die kommenden Jahre aufstellen.
Die erste Ausgabe des Swiss Institutional Symposiums fand am 10. November im Mandarin Oriental Savoy in Zürich statt. Das neue Format war der Startschuss für die Plattform Swiss Institutional, welche die Diskussion unter institutionellen Anlegern in der Schweiz fördern soll – jenseits von Silos.
Die Zielgruppe war bewusst eng gefasst um eine offene Diskussionen unter Pensionskassen, Sammel- und Gemeinschaftsstiftungen sowie Versicherungen, Regulatoren und Experten zuzulassen. Das Konzept erwies sich als erfolgreich, wie zahlreiche Rückmeldungen zeigen. Die Diskussionen unter den rund 90 Teilnehmern waren offen, engagiert und ermöglichten auch den Austausch zwischen den verschiedenen Teilnehmerinnen und Teilnehmern auf einem hohen fachlichen Niveau.
Zum Auftakt ging es um aktuelle Fragen der Aufsicht. An der Diskussion mit Vera Kupper Staub, Präsidentin der Oberaufsichtskommission Berufliche Vorsorge (OAK BV), waren sich die Teilnehmer einig, dass Aufsicht risikobasiert und verhältnismässig sein muss. Umstritten blieb die Verzinsungsobergrenze für Einrichtungen, deren Wertschwankungsreserven unter 75 Prozent des Zielwerts liegen. Strittig war auch, ob Grösse des Vorsorgewerks ein Kriterium für strengere Regeln sein soll. Mehrere Stimmen nannten eher Struktur und Komplexität als Risikofaktoren.
In der darauffolgenden Diskussion ging es um die Frage der Allokation und der Transparenz. Dabei zeigte sich, dass für Schweizer Pensionskassen und Versicherungen das Konzept des Total Portfolio Approach, welches international diskutiert wird, weniger ein neues Anlagemodell als eine Frage der Governance ist. Internationale Studien weisen zwar über zehn Jahre eine Mehrrendite von 1 bis 2 Prozent pro Jahr aus, allerdings gilt bei grossen globalen Investoren. Übertragbar auf die Schweiz sind drei Denkweisen, die hinter dem Konzept stehen: vom Ziel ausgehen, jede Anlage nach ihrem Beitrag zum Gesamtportfolio beurteilen und jeden Entscheid dem fähigsten Gremium zuweisen. Die Panel-Diskussion zeigte, dass verschiedene institutionelle Anleger hierzulande Teile dieses Konzepts umsetzen, das volle Modell niemand.
Der KKR-Schweiz-Chef Hagen Raab eröffnete im Anschluss den Block zu Private Markets mit einer klaren These: Das klassische 60/40-Portfolio sei überholt. Ein Blick in die Rendite verdeutlicht dies: Über 25 Jahre lag die Rendite von Private Equity bei 12,2 Prozent pro Jahr, jene kotierter Aktien bei 6,9 Prozent. Die Illiquiditätsprämie beziffert Raab auf rund 450 Basispunkte brutto. Im anschliessenden Panel, unter anderem mit Doris Röhl von der PKZ, Jens Witzke von der Deutsche Asset Management und AMAS-CEO Adrian Schatzmann sahen alle die grösste Hürde im Know-how auf Seiten der Anlegerinnen und Anleger.
Die SUVA, ein institutioneller Anleger mit 25 Jahren Erfahrung in Private Markets, lieferte am Nachmittag die Praxis dazu. Private Equity sei ein Programm, kein Produkt, so SUVA-CIO Christoph Bianchet. Der Einsatz lohne sich, aber nur mit langem Anlagehorizont, ausreichender Grösse, eigenem Team sowie den Zugang zu den besten Managern. Wer das nicht mitbringe, solle besser fernbleiben.
Eine Case Study zum Thema Infrastruktur zeigte, wie aus einem einzelnen Batteriespeichern ein Portfolio mit rund 15 Investments entstanden ist. Negative Strompreise in vielen Stunden des Jahres machen solche Speicher interessant - auch für institutionelle Anleger. Doch wie aufwendig der Einstieg in die Anlageklasse selber ist, schilderte der Vertreter Firmenpensionskasse. Sie baut ihre Infrastrukturquote von 3 auf 5 Prozent aus, gibt die Umsetzung aber in ein segregiertes Mandat, weil der Aufwand für ein kleines Team unverhältnismässig war. Die BVV-2-Quote von 10 Prozent für Infrastruktur sei bei durchschnittlich rund 2 Prozent kein Auftrag zum Auffüllen. Entscheidend sei der Zweck, also Rendite, Illiquiditätsprämie oder planbare Cashflows.
Im Fixed-Income-Block stellten drei Experten je eine eigene Sicht vor. Die PIMCO-Vertreterin Naki Nartey plädierte dafür, Schwellenländeranleihen strukturell statt taktisch zu halten. Der Markt umfasst rund 52 Billionen US-Dollar, fast so viel wie der US-Anleihenmarkt mit 60 Billionen, in den Indizes sind aber nur rund 9 Billionen abgebildet. Bei gleichem Rating zahlten Schwellenländer im Schnitt den 1,3-fachen Spread (Investment Grade) beziehungsweise den 1,4-fachen (High Yield). Stéphane Lago von BNP Paribas AM sieht im aktuellen Carry-Niveau und in der Diversifikation genug Gründe für mehr globale Anleihen neben Schweizer Obligationen und Aktien. Ronald Van Steenweghen von DPAM zeigte, dass grüne Anleihenportfolios heute ohne systematischen Renditeverzicht möglich sind. Das aktive Risiko («active risk») eines grünen Euro-Aggregate-Index gegenüber dem traditionellen sank von 4,13 Prozent im Jahr 2020 auf 0,25 Prozent. Das Greenium liegt im Schnitt bei null bis zwei Basispunkten. Gestritten wurde im anschliessenden Panel vor allem über Währungen: Wie viel Fremdwährungsrisiko ist bei den heutigen Absicherungskosten sinnvoll?
Zum Abschluss des Anlasses brachte das Fireside Chat mit Vontobel-Co-CEO Christel Rendu de Lint den Tag auf eine Frage: Habe ich die richtige Allokation? Echte Diversifikation sei seltener als gedacht, so die Spitzen-Bankerin. US-Aktien, US-Venture-Capital und Tech-Anleihen mit Investment Grade hingen letztlich am selben Faktor. Ausserhalb von Franken-Obligationen empfehle sich eine Währungsabsicherung, weil die Währungsvolatilität die erwartete Rendite übersteigt. Und künstliche Intelligenz hebe in Anlagekomitees den Boden, nicht die Decke: Urteilsvermögen und Neugier bleiben gefragt.
Möglich wurde das Symposium durch fünf Knowledge Partner: BNP Paribas AM, Deutsche Asset Management, DPAM, KKR und PIMCO. Die Ausgabe 2027 ist bereits geplant.
Transparenzhinweis: investrends.ch und Swiss Institutional gehören zur gleichen Unternehmensgruppe.