20.10.2026, 09:02 Uhr
Medtech-Aktien handeln mit einem Abschlag zum S&P 500 – historisch lag der Sektor deutlich darüber. Für Marcel Fritsch von Bellevue Asset Management passt das nicht zu den operativen Aussichten der Branche. Erste...
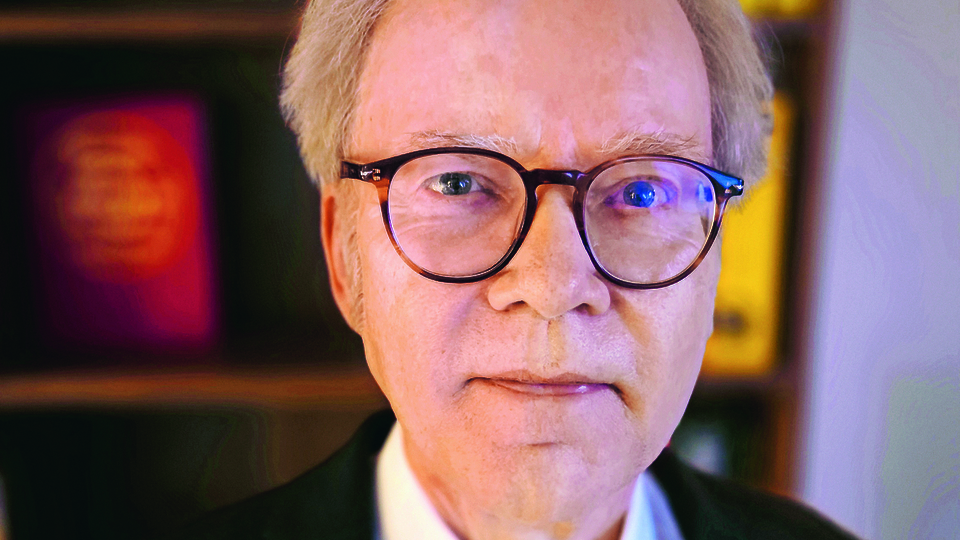
Seit über 25 Jahren verlegt Norbert Bernhard das Geldmagazin «Private» und vergibt den Medienpreis für Qualitätsjournalismus. Seit dem 1. Oktober 2026 hat er auch einen eigenen Fonds: Der Schweiz-Fonds investiert nur in Unternehmen, die mindestens 90 Prozent ihrer Wertschöpfung in der Schweiz erzielen. Im Interview spricht Bernhard über Auswahlkriterien, Gebühren, Liquidität und mögliche Interessenkonflikte.
Herr Bernhard, Sie verlegen seit über 25 Jahren ein Geldmagazin und stiften einen der bekanntesten Journalistenpreise im deutschsprachigen Raum. Warum lancieren Sie jetzt einen eigenen Fonds?
Die Idee geht auf zwei geopolitische Ereignisse zurück, die die Börsen weltweit auf Sturzflug schickten: Trumps Zollkrieg im April 2025 und Trumps Iran-Krieg im Februar 2026. Dass die Aktien von Firmen wie UBS, Nestlé oder Novartis mit ihrem überdimensionierten Auslandgeschäft auf Talfahrt gingen, war nachvollziehbar. Was mich überraschte, war, dass die Small und Mid Caps praktisch genauso viel verloren wie die Grossen. Dies, obwohl man meinen möchte, dass kleinere und mittlere Unternehmen viel stärker auf die Schweiz ausgerichtet sind. Das ist jedoch ein Trugschluss. Fast alle an der Schweizer Börse kotierten Unternehmen haben bei Produktion und Umsatz einen Auslandanteil von 70, 80 oder 90 Prozent. Ich habe mir daraufhin alle Schweizer Small- und Mid-Cap-Fonds angeschaut. Und siehe da: Sie alle setzen genau auf diese Titel, die den geopolitischen Risiken – aber auch Währungsverlusten – voll ausgeliefert sind. Kein einziger Fonds setzt auf Unternehmen, die sich ausschliesslich auf die Schweiz konzentrieren. Kein einziger ausser jetzt eben der Schweiz-Fonds.
Wie viel «Private» steckt im Schweiz-Fonds? Ist der Fonds die Umsetzung dessen, was Sie seit Jahren schreiben?
In «Private» schreiben wir seit über 25 Jahren über Anlagefonds, Geldanlage und die Börse. Da hat sich viel Expertise professioneller Marktteilnehmer angesammelt, von der einiges nun in den Schweiz-Fonds fliesst.
Ihr wichtigstes Kriterium sind 90 Prozent Wertschöpfung in der Schweiz. Wie messen Sie das konkret, und wer prüft es?
90 Prozent oder, noch besser, 100 Prozent Wertschöpfung in der Schweiz bedeutet, dass unsere Portfolio-Unternehmen ausschliesslich – oder eben zu mindestens 90 Prozent – in der Schweiz produzieren und verkaufen. Bei Immobiliengesellschaften müssen 100 Prozent der Liegenschaften in der Schweiz liegen. Bei Banken müssen mindestens 90 Prozent der Assets under Management von Kundinnen und Kunden mit Domizil Schweiz stammen. Wir haben dafür einen gewaltigen Aufwand betrieben: Geschäftsberichte und Investorenpräsentationen studiert, Pressemitteilungen und Presseberichte gelesen und ausgewertet. Und wir haben alle infrage kommenden Unternehmen angeschrieben und sie konkret zu diesen Punkten befragt.
Sunrise ist im Fonds, Swisscom nicht. Nestlé, Lindt und die Uhrenhersteller sind ebenfalls draussen. Wie gross ist das Anlageuniversum, das übrig bleibt?
Eine gute Frage. An der SIX Swiss Exchange und auf der Handelsplattform OTC-X sind über 400 Titel gelistet. Wir haben die Firmen nach unseren Vorgaben gefiltert. Das Resultat: Fast 90 Prozent der Unternehmen erfüllten unsere Kriterien nicht. Damit reduzierte sich unser Anlageuniversum auf rund 50 Titel. In einem weiteren Schritt haben wir Unternehmen eliminiert, die sich nicht an strengste Tier- und Naturschutzstandards hielten oder unsere Finanzanalyse nicht bestanden. So sind gut 30 Aktien übrig geblieben, die wir in unser Startportfolio aufgenommen haben.
Was passiert, wenn eine Kantonalbank oder eine Bergbahn im Ausland expandiert und unter die 90-Prozent-Grenze fällt?
Im Rahmen unseres kontinuierlichen Monitorings wird die Einhaltung der Wertschöpfungsgrenze laufend überprüft. Im beschriebenen Fall würde die Position geordnet verkauft.
Banken, Immobilien und Bergbahnen machen einen grossen Teil des Portfolios aus, und alle hängen an Zinsen und Konjunktur im Inland. Wie stellen Sie die Diversifikation sicher?
Sie haben recht, wir haben relativ viele zinssensitive Titel im Portfolio. Wenn ich mir aber die politischen und wirtschaftlichen Entwicklungen in Europa und weltweit anschaue, stelle ich fest, dass wir in der Schweiz relativ gesehen gut dastehen. Daran dürfte sich aller Voraussicht nach auch in den kommenden Jahren nicht viel ändern. So gesehen bin ich froh, dass unser Portfolio stärker von den inländischen Zinsen und der Konjunktur in der Schweiz abhängt. Wir sind übrigens breiter diversifiziert, als man auf den ersten Blick meinen könnte: Wir haben zum Beispiel auch Gebäudetechnik, Investitionsgüter, Online-Marktplätze, Telekommunikation und Ingenieurwesen im Portfolio.
Sie versprechen Schutz vor globalen Risiken. Bergbahnen leben aber auch von ausländischen Gästen, und Zinsen und Franken hängen an der Weltlage. Wie immun ist der Fonds wirklich?
In den letzten fünf Jahren haben wir drei grosse Krisen erlebt: Covid, Trumps Zölle und Trumps Iran-Krieg. Über diese Periode haben wir einen Backtest mit einem Vergleichsportfolio durchgeführt. Das Resultat hat sogar mich überrascht: Das Vergleichsportfolio, das weitgehend dem Schweiz-Fonds entspricht, hat den Schweizer Gesamtmarkt bei Weitem übertroffen. Vor allem aber war unser Portfolio gerade in diesen Krisenzeiten markant resilienter als der Gesamtmarkt und wies deutlich geringere Kursverluste auf.
In den letzten fünf Jahren hat sich das Volumen in ETFs fast verdoppelt, während aktive Schweizer Fonds Gelder verlieren. Warum gehen Sie gegen diesen Trend?
Weil es bis heute keinen Fonds gibt – beziehungsweise gab –, der wie wir auf «echte» Schweizer Aktien setzt. Wir besetzen hier eine Marktlücke.
Was kann Ihr Fonds, was ein Small- und Mid-Cap-ETF auf Schweizer Aktien nicht kann?
Ein Small- und Mid-Cap-ETF bildet lediglich einen Index nach und fragt nicht, welche Aktien wirklich in diesem Index stecken. Damit hat er automatisch mehrheitlich Aktien global tätiger Unternehmen im Portfolio, die Wechselkursschwankungen und internationalen Krisen ausgesetzt sind. Wir hingegen selektieren bewusst ausschliesslich Schweizer Aktien mit den berühmten 90 bis 100 Prozent Wertschöpfung in der Schweiz.
Sie halten Titel strikt nach dem Prinzip «Buy and Hold». Wieso?
Aufgrund unserer langfristigen Finanzanalysen sind wir von unseren Portfolio-Titeln überzeugt, sonst würden wir sie nicht kaufen. Und warum sollte man etwas verkaufen, von dem man überzeugt ist? Das weiss jeder Value-Investor: Ständiges Umschichten kostet nur Nerven und Transaktionskosten.
Wo genau liegt dann die aktive Leistung, für die Anleger bezahlen?
Die Aufbauleistung für die Zusammensetzung des Portfolios war enorm. Damit ist die Arbeit aber natürlich nicht erledigt. Wir können uns nicht an einem Index orientieren und entsprechend Aktien kaufen. Wir überwachen die Portfolio-Unternehmen laufend weiter. Sollte es bei einem Unternehmen signifikante strategische Änderungen geben – zum Beispiel eine Expansion ins Ausland –, würden wir verkaufen. Wir beobachten aber auch jene Unternehmen weiter, die es nicht in unser Portfolio geschafft haben. Werden beispielsweise ausländische Beteiligungen verkauft, kann es sein, dass ein Unternehmen unsere Vorgaben zur Wertschöpfung in der Schweiz erfüllt und nachträglich ins Portfolio aufgenommen wird. Dies immer unter der Voraussetzung, dass es ebenfalls die Tier- und Naturschutzstandards einhält und unsere Finanzanalyse besteht.
Woran soll man den Fonds in fünf Jahren messen, und mit welchem Vergleichsindex?
Der Schweiz-Fonds ist einzigartig, deshalb gibt es auch keinen Vergleichsindex. Da es aber unser Ziel ist, den Schweizer Gesamtmarkt zu schlagen, ziehen wir künftig in erster Linie den SPI als Vergleichsindex heran.
Privatanleger zahlen 1,5 Prozent Verwaltungsgebühr, ein breiter ETF auf Schweizer Aktien kostet meist nur einen Bruchteil davon. Markus Städeli nennt Ihre Gebühren in der «NZZ am Sonntag» «happig». Was entgegnen Sie?
Die jährlichen Gebühren aktiver Fonds auf dem Schweizer Aktienmarkt liegen gemäss dem VZ VermögensZentrum im Durchschnitt bei rund 1,3 Prozent – oft ohne dass die Produkte einen tatsächlichen Mehrwert gegenüber einem passiven Produkt erkennen liessen. Beim Schweiz-Fonds ist der Mehrwert nach unseren vielen Gesprächen sofort greifbar. Jede Investorin und jeder Investor kann selbst entscheiden, ob der Anlageprozess die 1,5 Prozent pro Jahr wert ist oder nicht.
Wie hoch ist die gesamte Kostenquote (TER) inklusive Depotbank und Fondsleitung? Gibt es Ausgabe- oder Rücknahmekommissionen?
Es gibt weder eine Ausgabe- noch eine Rücknahmekommission. Die Gebühren der Fondsleitung sind in der Verwaltungsgebühr bereits enthalten. Die Depotbank berechnet zusätzlich eine laufende Gebühr von 0,08 Prozent pro Jahr. Dazu kommen die üblichen Kosten, beispielsweise für die Revision. Die erste ausgewiesene TER für die beiden Anteilsklassen – für private beziehungsweise für institutionelle und professionelle Investoren – hängt vom Fondsvolumen per 31. Dezember 2027 ab. Bis dahin läuft das verlängerte erste Geschäftsjahr des Fonds.
Institutionelle zahlen ab 500'000 Franken nur 0,95 Prozent. Ist eine Senkung für Privatanleger geplant, wenn der Fonds wächst?
Im Moment steht das nicht zur Diskussion.
Der Backtest zeigt rund 11 Prozent pro Jahr. Wie viel davon bleibt nach Kosten, und wie belastbar ist eine Rückrechnung bei kaum gehandelten Titeln?
Die annualisierte Rendite im Backtest 2021 bis 2026 versteht sich in der Tat nach Kosten. Die ausgewiesene Performance ist jedoch ohne die OTC-X-Titel gerechnet, die im Fonds 11 Prozent Gewicht haben. Ihr Anteil wurde gleichmässig auf die SIX-Titel umverteilt. Auch den Anteil der Börsenneulinge Sunrise und SMG haben wir auf die anderen Titel umverteilt. Zudem haben wir auf eine konstante Einhaltung der 5/10/40-Regel für Effektenfonds verzichtet und kein Rebalancing durchgeführt.
Viele Titel auf OTC-X werden nur selten gehandelt. Was passiert, wenn viele Anleger gleichzeitig verkaufen wollen?
Die OTC-X-Titel haben im Startportfolio ein Gewicht von nur 11 Prozent, das relativiert dieses «Problem». Unsere Strategie ist aber ohnehin Buy and Hold. Wir lassen uns von kurzfristigen grösseren Verkäufen nicht beirren.
Wie bewerten Sie ausserbörsliche Aktien, wenn es tagelang keinen Kurs gibt?
Die Bewertung erfolgt durch die Fondsbuchhaltung auf Basis des letzten gehandelten Kurses oder des Geldkurses. Es wird also stets sehr konservativ bewertet.
Sie sagen, die Strategie vertrage einen dreistelligen Millionenbetrag. Wie kommen Sie darauf, wenn bei vielen kleinen Titeln schon ein paar Millionen den Kurs bewegen?
Die Gewichtung aller Unternehmen im Fonds richtet sich nach der Marktkapitalisierung. Wir haben etliche grosse Titel im Portfolio – PSP Swiss Property beispielsweise hat eine Marktkapitalisierung von fast sieben Milliarden Franken. Da haben wir genügend Spielraum, um ein richtig grosses Portfolio aufzubauen.
Ihre Ausschlusskriterien gehen weit, bis zu Tierversuchen und industrieller Landwirtschaft. Kostet Sie das Rendite?
Im Gegenteil. Ich persönlich bin überzeugt, dass die Einhaltung von Tier- und Naturschutzstandards langfristig auch aus Performance-Sicht eine gute Strategie ist. Unternehmen, die die Umwelt zerstören, werden früher oder später mit Reputationsschäden und entsprechenden Kursrückschlägen bezahlen.
Sie sind Verleger, Preisstifter und Fondsinitiant zugleich. Wie verhindern Sie Interessenkonflikte, etwa wenn «Private» über Firmen im Fonds schreibt?
Grundsätzlich ist «Private» kein Magazin für die Analyse von Einzelunternehmen. Schon gar nicht geben wir «heisse Tipps». «Private» ist vielmehr eine Plattform für Fachartikel professioneller Marktteilnehmer. Ausserdem bin ich alt genug, um zu wissen, dass Tricksereien kontraproduktiv sind.
Für welche Anlegerinnen und Anleger eignet sich der Fonds ausdrücklich nicht?
Für Spekulanten.
Der Medienpreis wird dieses Jahr zum 25. Mal verliehen. Was hat sich am Finanzjournalismus in dieser Zeit verändert?
Wie überall im Journalismus hat man immer weniger Zeit und weniger Geld für grosse Hintergrundberichte oder Reportagen. Kurzfutter, das möglichst viele Klicks generiert, ist bedauerlicherweise vielerorts zur neuen Währung im Journalismus geworden. Mit unserem Medienpreis für Qualitätsjournalismus versuchen wir, dieser Entwicklung entgegenzuwirken und ein Signal an die Chefetagen der grossen Verlage zu senden: «Sehet her, gut gemachter, aufwendiger Journalismus wird auch heute noch anerkannt. Unsere Gesellschaft braucht die vierte Macht im Staat. Spart nicht am falschen Ort.»